韓国先進防護具・装甲市場の規模と成長率
6Wresearchの社内データベースおよび業界インサイトによると、韓国の先進防護具・装甲市場は2025年に1億1,630万米ドルと評価され、2026年から2032年にかけて年平均成長率(CAGR)約7.4%で成長し、2032年までに1億9,169万米ドルに達すると予測されています。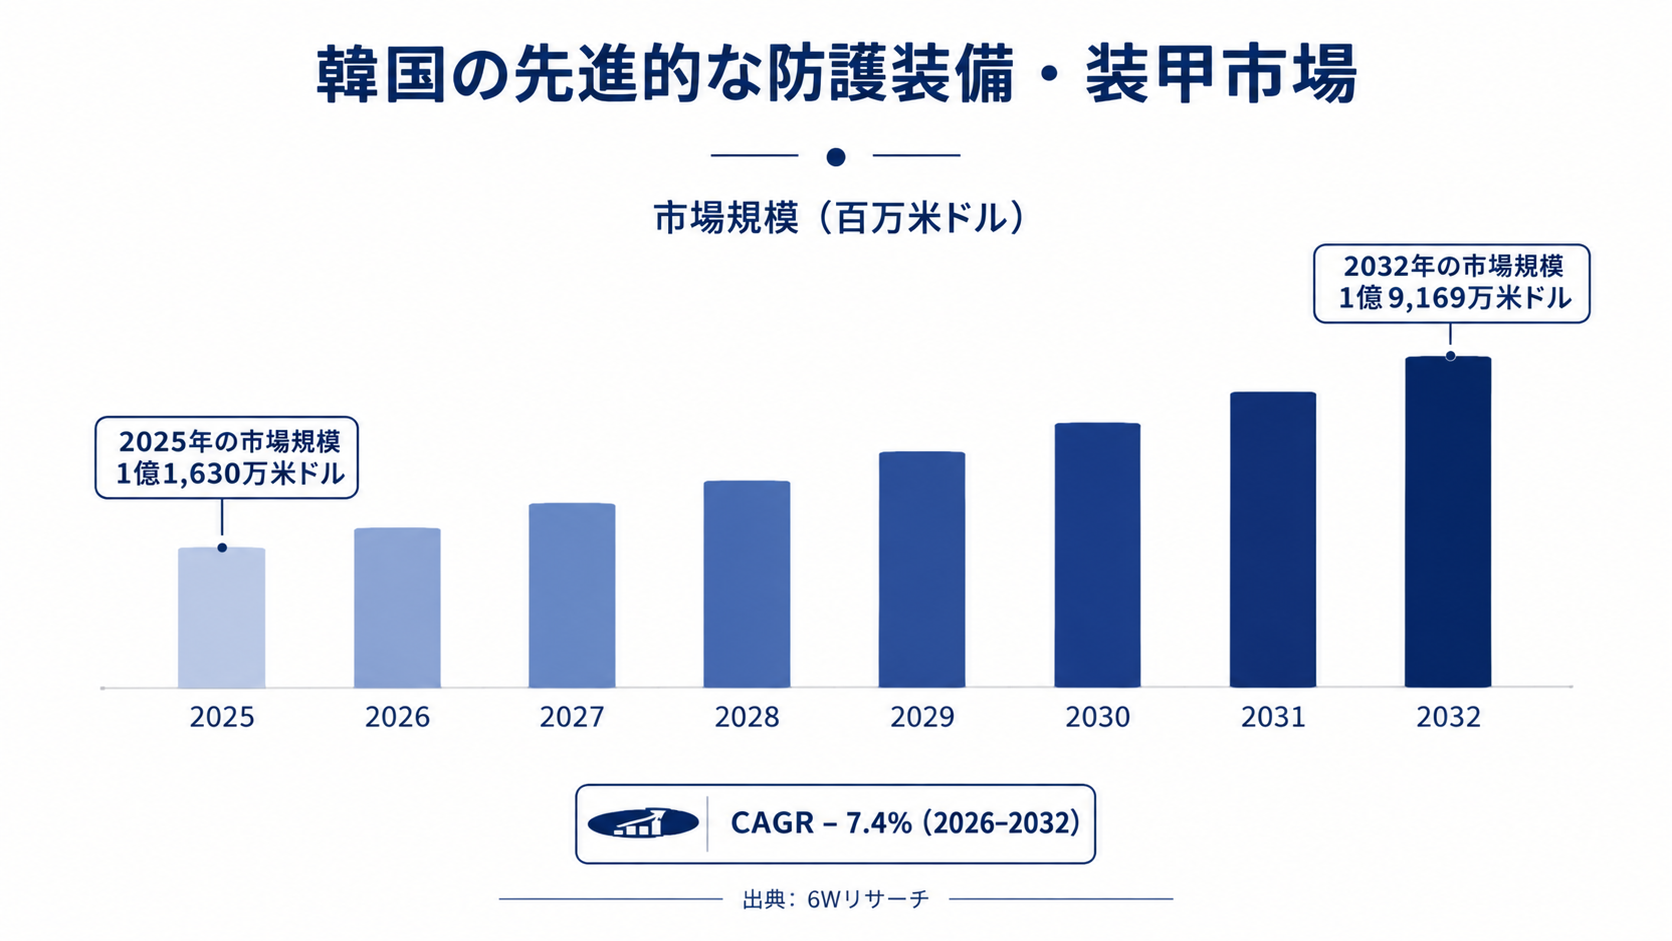
韓国先進防護具・装甲市場のハイライト
| レポート指標 | 詳細 |
| レポート名 | 韓国先進防護具・装甲市場 |
| 2025年の市場規模 | 1億1,630万米ドル |
| 2032年の市場規模 | 1億9,169万米ドル |
| 2025年~2032年の絶対成長額 | 7,539万米ドル |
| 2026年~2032年のCAGR | 7.4% |
| 年間成長率のピーク | 10.2%(2029年) |
| 予測期間 | 2026年~2032年 |
| 過去データ | 2022年~2025年 |
| 基準年 | 2025年 |
| 2025年の主要製品タイプ | ボディアーマー(シェア48%) |
| 2025年の主要素材 | アラミド繊維(シェア45%) |
| 2025年の主要エンドユーザー | 防衛・軍事(シェア54%) |
| 最も成長率の高い製品タイプ | ヘルメット(CAGR 8.1%) |
| 最も成長率の高い素材 | 複合材(CAGR 9.2%) |
| 最も成長率の高いエンドユーザー | 産業(CAGR 9.6%) |
| 成長分野 | 産業作業員の保護および警察の戦術装備 |
| 主なエンドユーザー | 軍、国家警察、海洋警察、造船・建設業の事業者、重工業メーカー |
韓国先進防護具・装甲市場の年別成長率と主な促進要因(2022年~2032年)
このグラフは、2022年から2032年までの市場の年間成長率を示しており、着実な上昇傾向と、予測期間中の市場拡大の見通しを表しています。
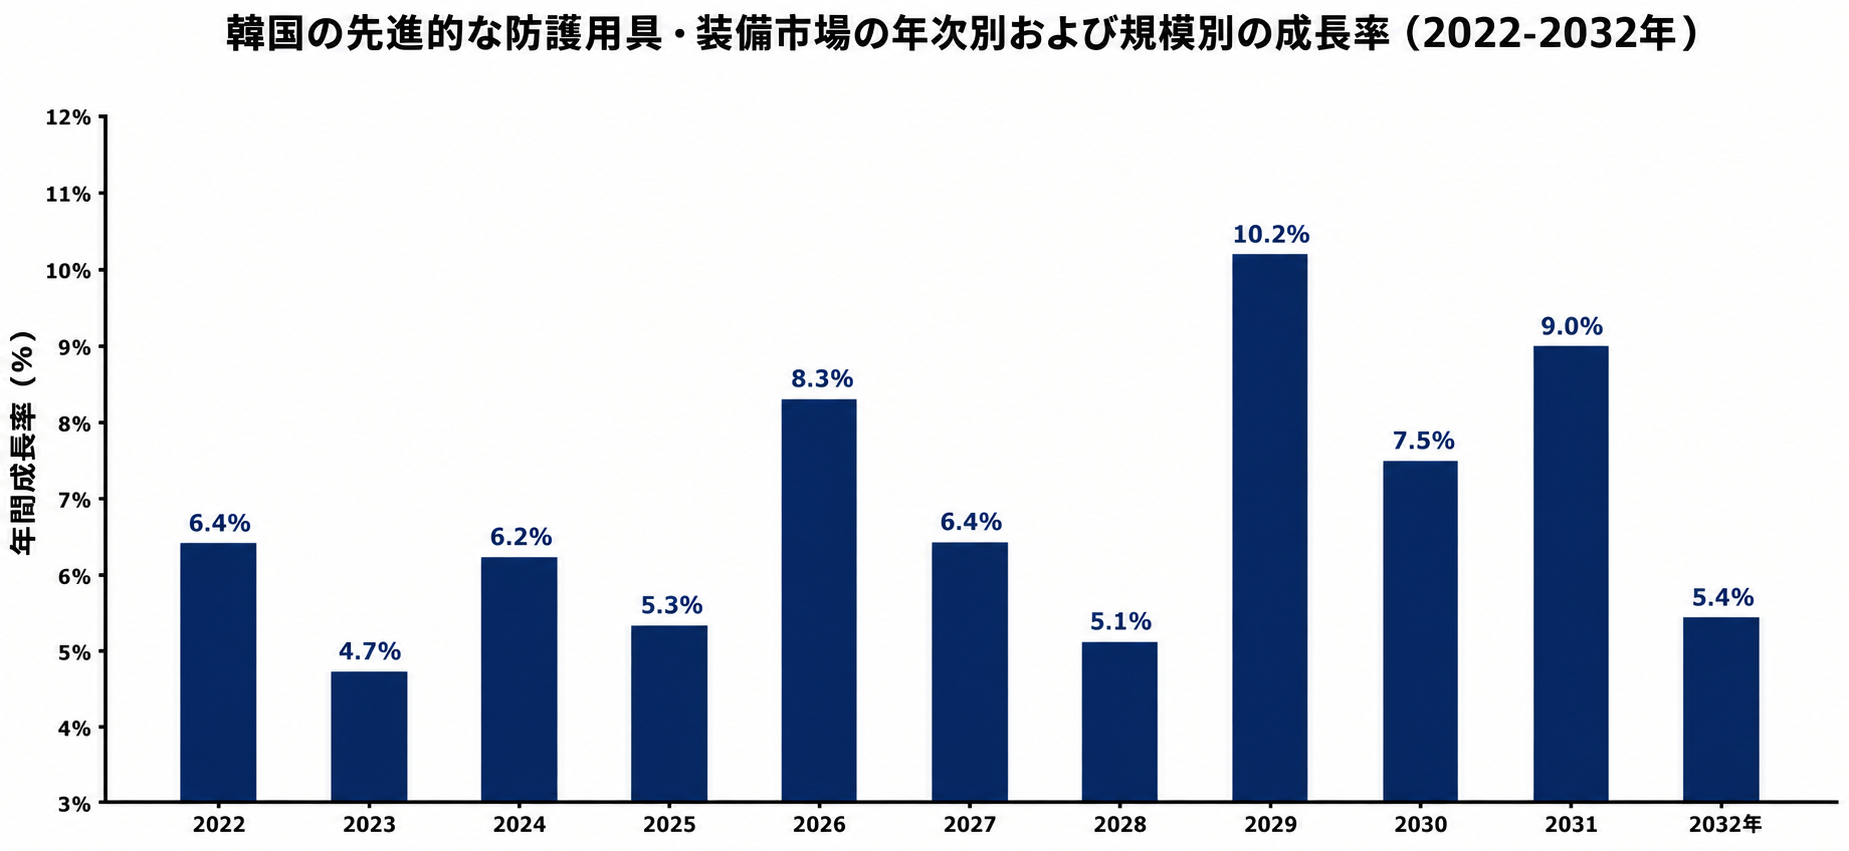
次の表は、各年の推定年間成長率と、市場動向に影響を与える主な要因を示しています。
| 年 | 推定年間成長率(%) | 市場の背景要因 |
| 2022年 | 6.4% | 2022年2月のロシアによるウクライナ侵攻により、兵士個人の防護が改めて注目され、老朽化した防弾装備の早期更新が進みました。 |
| 2023年 | 4.7% | 出生率が0.72と過去最低を記録したことで徴兵対象者が減少し、一括支給の数量が縮小して、標準支給装備の更新が遅れました。 |
| 2024年 | 6.2% | 2024年の北朝鮮による風船の飛来およびロシアへの部隊派遣により、安全保障上の懸念が高まり、更新需要が増加しました。 |
| 2025年 | 5.3% | 2025年6月の大統領選挙後の政権移行により、複数の調達決定が遅れ、受注の流れが緩やかになりました。 |
| 2026年 | 8.3% | 2026年の国防予算の拡大により、軍全体で老朽化した個人用防護装備の更新に資金が充てられる見込みです。 |
| 2027年 | 6.4% | 戦闘機やミサイル防衛といった大型プラットフォームへの予算の優先順位の見直しにより、個人装備への支出は抑制される見込みです。 |
| 2028年 | 5.1% | セラミックおよびポリエチレン原材料の輸入コスト上昇により、利益率が圧迫され、サプライヤーの生産能力増強が遅れる見込みです。 |
| 2029年 | 10.2% | 次期中期防衛計画の周期と、軽量でセンサーを統合した兵士システムの幅広い導入により、調達がピークに達する見込みです。 |
| 2030年 | 7.5% | 新世代装備の初期配備が完了する見込みであり、需要が更新へと移行するにつれて受注は落ち着く見込みです。 |
| 2031年 | 9% | 輸出受注の増加と国産製品の国際認証取得により、販売数量が押し上げられ、収益源が多様化する見込みです。 |
| 2032年 | 5.4% | 産業安全に対する需要は大手事業者の間で飽和に達する見込みであり、成長率はより低い持続的な水準に緩やかに落ち着く見込みです。 |
韓国先進防護具・装甲市場の概要
韓国先進防護具・装甲市場は、弾道脅威、鈍器による衝撃、労働災害リスクを軽減するよう設計された個人防護ソリューションを対象としており、アラミド繊維、鋼、先進複合材で作られた強化ベスト、戦闘用ヘルメット、防護シールドなどが含まれます。調達活動は、軍装備の更新、兵士個人の生存性を高める取り組み、そして国内防衛製造への継続的な投資の影響を受けています。Kolon IndustriesやTaekwang Industrialに関連する生産能力を含む、韓国の確立されたアラミド供給基盤は、国内の防護装備製造にとって重要な基盤となっています。
市場ダイナミクスの影響分析(2026年~2032年)
| 要因 | 種類 | 影響度 | 主に影響を受けるセグメント |
| 防衛装備調達予算の増加 | 促進要因 | 高 | ボディアーマー |
| 職場の安全に対する責任の強化 | 促進要因 | 高 | 産業 |
| 輸出志向の軽量ハイブリッド装甲 | 機会 | 高 | 複合材 |
| 統合型ヘルメットシステム | 機会 | 中 | ヘルメット |
| ポリエチレンおよびセラミックの輸入依存 | 抑制要因 | 高 | 複合材 |
| 徴集兵プールの縮小 | 抑制要因 | 中 | 防衛・軍事 |
| 長い認証取得サイクル | 課題 | 中 | ヘルメット |
| 為替に起因する投入コストの変動 | 課題 | 中 | アラミド繊維 |
韓国先進防護装備・装甲市場における成長要因の評価(2026年–2032年)
以下は、主な成長要因と市場動向への影響です。
| 成長要因 | 主な影響対象セグメント | 重要な理由(根拠) |
| 防衛調達予算の増加 | ボディアーマー | 予算の拡大により、調達機関は老朽化した個人装備を複数年サイクルで更新できるようになります。2026年の防衛予算は66.3兆韓国ウォンで、8.2%増加しました。 |
| 兵士近代化プログラム | ヘルメット | 陸軍の「タイガー4.0」などの取り組みにより、ヘルメットに通信機器、暗視装置、センサーのインターフェースが追加され、1台あたりの搭載内容と価値が高まっています。 |
| 警察の暴動鎮圧および対テロ即応態勢 | 盾 | 戦術部隊では盾やベストを定期的に更新する必要があり、警察庁にはこれらの装備を使用する職員が約13万人います。 |
| 同盟国との相互運用性 | ヘルメット | 同盟国の装備規格に合わせることで仕様が最新の状態に保たれ、認証取得も後押しされます。共同演習のため、約28,500人の米軍が同国に駐留しています。 |
| 労働災害による死亡事故に対する雇用主の責任 | 産業用 | 経営層の責任が問われるため、雇用主は認証済みの防護装備を購入するようになっています。重大災害処罰法は2022年1月に施行され、2024年には従業員5人以上の事業者にも適用が拡大されました。 |
同国の韓国先進防護装備・装甲市場の発展は、先端素材の厚い基盤によって推進されています。化学、ポリマー、セラミックスの有力メーカーが高性能な原材料を大規模に供給しており、より軽量な防護製品の開発期間を短縮しています。国内の研究開発費は国内総生産の約5%に達し、そのうち75%以上を民間企業が負担しており、新しい積層材やセラミック配合の試験が継続的に行われています。精密製造や積層造形への民間投資の拡大により、成形部品の歩留まりと品質の安定性も向上しています。世界のサプライヤーとの強固な技術ライセンス関係により、認証済みプロセスへのアクセスが迅速化されるとともに、試験所やエンジニアリング集積地の密なネットワークが、設計の反復と品質保証の迅速化を可能にしています。
韓国先進防護装備・装甲市場における抑制要因の評価
以下は、主な抑制要因と市場動向への影響です。
| 市場の抑制要因 | 主な影響対象セグメント | 重要な理由(根拠) |
| ポリエチレンおよびセラミック原料の輸入依存 | 複合材 | 超高分子量ポリエチレンや先進セラミックのストライクフェイスは、主にオランダ、米国、日本のメーカーから調達されており、購入者は価格変動や納期の影響にさらされています。 |
| 徴集兵プールの縮小 | ボディアーマー | 徴集兵の減少により標準装備の大量支給が減少します。合計特殊出生率は2023年に0.72まで低下し、その後わずかに上昇して2024年には0.75となったためです。 |
| 重量プレートの重さと機動性の制約 | 鋼鉄 | 鋼鉄製プレートはポリエチレン製やセラミック製の代替品より重く、フル防護のキャリアセットは7kgを超えることもあるため、機動部隊での採用が限られています。 |
| 大型プラットフォームへの競合する支出 | 防衛・軍事 | 大型プログラムが調達予算の最大の割合を占めており、KF-21戦闘機は2024年に20機が発注されて量産段階に入ったため、個人防護の優先度は相対的に低くなっています。 |
| 細分化された公共入札 | 法執行機関 | 警察や海洋警察の購入者は国家電子調達システムKONEPSを通じて購入しており、価格重視の落札と少量発注により取引量が細分化され、サプライヤーの規模拡大が制限されています。 |
韓国先進防護装備・装甲市場の課題
韓国先進防護装備・装甲産業は、成長を制約し新規参入の機会を限定しかねない複数の課題に直面しています。防弾製品には多段階の軍事試験が必要で、12か月以上かかる場合もあるため、製品認証に要する期間は依然として長くなっています。為替レートの変動も課題であり、2024年末に韓国ウォンが対米ドルで1,400ウォンを超える水準となったことで、輸入材料のコストが上昇しています。さらに、民間警備の購入者の間では、レベルIIIやレベルIVの認証をほとんど確認しないまま、等級未認定の輸入ベストが流通しており、価格規律を損ない、認証取得済みメーカーに競争圧力を与えています。亀尾などの産業集積地では熟練した複合材積層工が不足していることも、生産のスケールアップをさらに制約し、サプライヤーの生産能力の拡大や増大する需要への対応を妨げています。
韓国先進防護装備・装甲市場のトレンド
韓国先進防護装備・装甲市場の成長を形作るトレンドの一部を以下に示します。
- 重量級の鋼鉄プレートから軽量ハイブリッド装甲への移行: 韓国の調達仕様では軽量化がますます重視されています。規模が縮小した徴集兵力が、長期の作戦でより多くの通信機器やセンサー機器を携行しなければならないためです。サプライヤーは、より軽い重量でレベルIIIおよびIVの防護性能を満たすポリエチレン製およびセラミック複合材製のインサートで対応しています。
- 単体ヘルメットから統合型頭部防護システムへの移行: 韓国のヘルメットに対する要求は、防弾シェルにとどまらず、暗視装置、通信ヘッドセット、センサー用のレールにまで広がっており、陸軍のデジタル兵士近代化を反映しています。韓国のエレクトロニクス企業や光学企業は、装甲メーカーとともにサプライチェーンに参画する上で有利な立場にあります。
- 事後対応型からコンプライアンス主導型の産業安全調達への移行: 造船、建設、重工業の雇用主は、死亡事故後に経営層が個人責任を問われるようになったことから、基本的な安全帽から、認証済みの耐衝撃ヘルメットや耐切創装備へと移行しています。労働部の検査がこの動きを後押ししています。
韓国先進防護装備・装甲市場における投資機会
韓国先進防護装備・装甲市場における投資機会の一部を以下に示します。
- 軽量ハイブリッド装甲プレートの製造: 兵士の携行荷重が増えるなか、より軽量なインサートへの需要が高まっています。投資家は、亀尾や昌原などの産業集積地の近くにポリエチレン・セラミックプレートの積層ラインを設置し、認証済みのレベルIIIおよびIVのインサートを供給できます。
- ヘルメットシェル成形能力: ヘルメットシェルの成形能力は、軍と警察の双方のニーズに対応できるよう拡張可能であり、投資家はアラミド系シェル向けのプリプレグ裁断を備えたオートクレーブおよびプレス成形ラインを追加できます。
- 警察および海洋警察の戦術装備: 暴動鎮圧部隊や戦術部隊には、国家基準を満たす盾、ベスト、ヘルメットが必要であり、即応態勢の要件により更新需要は安定的に推移しています。投資家は、警察庁および韓国海洋警察庁向けに、ポリカーボネート製や防弾仕様の盾、軽量ベストを製造できます。
韓国先進防護装備・装甲市場の主要企業
韓国先進防護装備・装甲市場の主要企業の一覧を以下に示します。
1. DuPont
|
企業 名称 |
DuPont |
|---|---|
|
設立年 |
1802年 |
|
本社所在地 |
ウィルミントン(米国) |
|
公式ウェブサイト |
DuPontは、防弾ベストやヘルメット向けの高性能パラ系アラミド繊維を供給し、先進的な素材と技術ソリューションを通じて、韓国の防護装備メーカーを支援しています。
2. Teijin
|
社名 |
Teijin |
|---|---|
|
設立年 |
1918年 |
|
本社所在地 |
東京(日本) |
|
公式ウェブサイト |
Teijinは、防弾用の高性能アラミド繊維を供給し、先進的な繊維技術と複合材料を通じて、韓国のボディアーマーおよびヘルメットメーカーを支援しています。
3. Kolon Industries
|
社名 |
Kolon Industries |
|---|---|
|
設立年 |
1957年 |
|
本社所在地 |
ソウル(韓国) |
|
公式ウェブサイト |
Kolon Industriesは、防護用途向けのパラ系アラミド繊維を製造し、韓国の防弾装甲および防護ヘルメットメーカーに対する国内素材サプライヤーとしての役割を担っています。
4. Honeywell
|
社名 |
Honeywell |
|---|---|
|
設立年 |
1906年 |
|
本社所在地 |
シャーロット(米国) |
|
公式ウェブサイト |
Honeywellは、軽量な防弾装甲やヘルメットに使用される超高分子量ポリエチレン繊維を供給し、先進的な素材とグローバルな供給能力を通じて、防護装備メーカーを支援しています。
韓国先進防護装備・装甲市場における政府の取り組み
韓国先進防護装備・装甲市場は、防衛近代化、軍事調達、職場の安全、そして輸出競争力に重点を置いた政府の取り組みによって支えられています。国防部の2021–2025年中期防衛計画では、戦力の強化および運用に315.2兆ウォンが充てられ、年間支出の伸びは平均5.3%となっています。
2018年に発表された国防改革2.0では、2022年までに50万人の兵力という目標が設定され、規模が縮小された部隊に対して、より高品質な個人装備を優先する方針が示されました。職場に関しては、2022年1月に施行され、2024年1月に従業員5人以上の事業所へ拡大された重大災害処罰法により、事業主は防護装備を含む安全対策を強化することが義務付けられています。
実施の中核を担うのは2006年に設立された防衛事業庁で、個人防護用品の調達を競争入札により管理しています。国防技術品質院は防弾品質保証を実施しており、2022年に173億米ドルに達した韓国の防衛輸出は、サプライヤーが製品を国際規格に適合させて認証を取得する動きを後押ししています。警察庁と海洋警察庁は、年次入札を通じて、暴動鎮圧部隊や戦術部隊の装備を整えています。
韓国先進防護装備・装甲市場の将来展望
韓国先進防護装備・装甲市場は、輸出志向の産業戦略、技術革新、そして継続的な防衛近代化を通じて進化すると見込まれています。国内メーカーは、生産能力の拡大、国際認証の取得、海外の防衛調達プログラムへの参入を通じて、国際競争力を強化していくとみられます。
さらに、軽量セラミックス、超高分子量ポリマー、センサー統合型設計の進歩により、防護システムの性能と価値が向上するでしょう。公共部門の近代化プログラムでは、従来の個人装備をモジュール式でネットワーク化されたキットへ置き換える動きが続き、より幅広く充実した試験能力が製品認証の迅速化を支えます。これに加え、2024年の防衛輸出額147億米ドルや、2023年に開始されたタイガー4.0イニシアチブは、サプライヤーの能力向上と、先進装備に対する安定した公共需要を示しています。
市場セグメント分析
本レポートでは、主要セグメントにわたる市場を包括的に調査しています。以下のチャートでは、2025年の市場シェアでトップのセグメントと、2026–2032年のCAGR(年平均成長率)で最も急成長が見込まれるセグメントを示し、その後に各セグメントの詳細な分析を掲載しています。
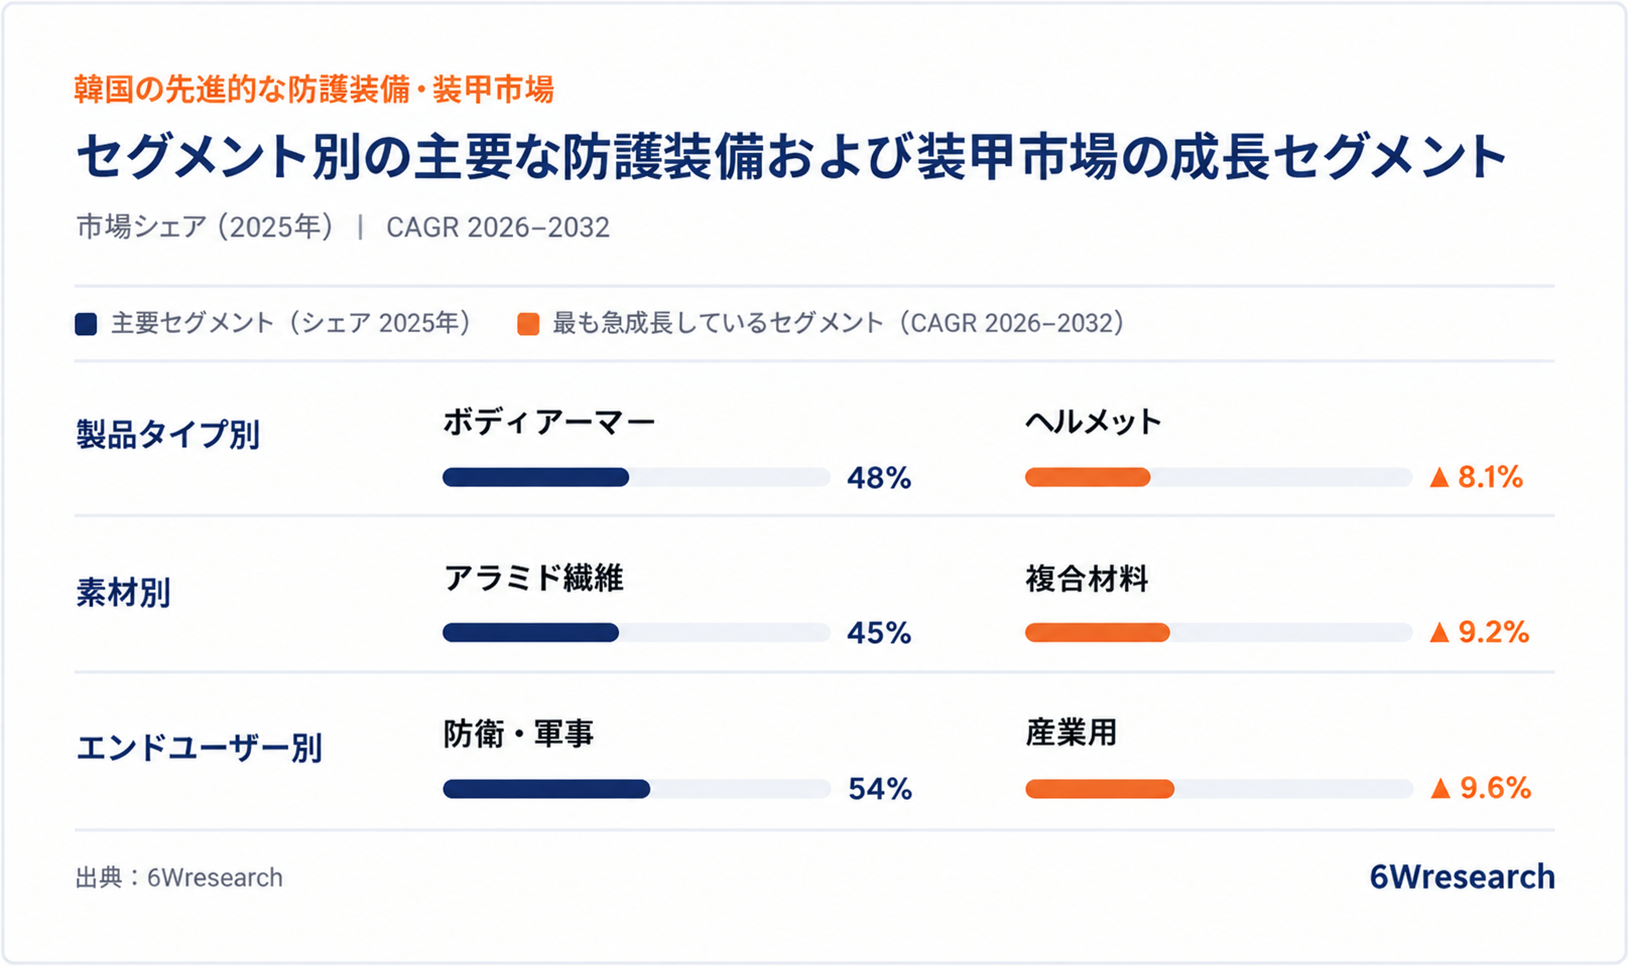
製品タイプ別 – ボディアーマーが首位、ヘルメットが最も急成長する見込み
6Wresearchのリサーチ・アシスタントマネージャーであるBhawna Singh氏によると、 ボディアーマーは2025年に48%のシェアで市場をリードしています。これは、陸軍による老朽化した個人装備の更新や、徴兵・予備役の規模が大量調達を支えているためです。一方、ヘルメットは、通信機器や暗視装置のマウントを備えた統合型ヘルメットシステムが軍や警察における単価を押し上げることから、2026–2032年にCAGR 8.1%で最も急成長すると見込まれています。
素材別 – アラミド繊維が首位、複合材が最も急成長する見込み
アラミド繊維は、国内のアラミド生産基盤と、ソフトボディアーマーやヘルメットシェルでの確立された使用実績に支えられ、2025年に45%と最大のシェアを占めています。一方、複合材は、ハイブリッドのポリエチレンとセラミックの積層材が、より軽量で防護性能の高い装備への需要に応えることから、2026–2032年にCAGR 9.2%で最も急成長すると見込まれています。
エンドユーザー別 – 防衛・軍事が首位、産業用途が最も急成長する見込み
防衛・軍事は、北朝鮮と対峙する常備軍が防護装備の継続的な支給と更新を必要とするため、2025年の需要の54%を占めています。これに対して産業用途は、造船、建設、重工業の事業主が、より厳格な職場の責任規則の下で認証済みの防護装備を更新することから、2026–2032年に最も高いCAGR 9.6%を記録すると見込まれています。
注記: 本レポートに記載されている市場規模の推定値および成長予測は、入手可能な最新の業界データ、政府刊行物、および一次調査の結果を活用した、6Wresearch独自の予測手法に基づいています。
本レポートの主な魅力
- 10年間の市場数値
- 2022年から2025年までの過去データ
- 基準年:2025年
- 2032年までの予測データ
- 市場に影響を与える主要業績指標
- 今後の主要な開発動向とプロジェクト
レポートの主なハイライト:
- 韓国先進防護具・装甲市場の見通し
- 韓国先進防護具・装甲市場の市場規模、2025年
- 韓国先進防護具・装甲市場の予測、2032年
- 韓国先進防護具・装甲の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲市場のトレンドの推移
- 韓国先進防護具・装甲市場の促進要因と課題
- 韓国先進防護具・装甲の価格動向
- 韓国先進防護具・装甲のポーターのファイブフォース
- 韓国先進防護具・装甲産業のライフサイクル
- 韓国先進防護具・装甲市場の製品タイプ別の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲市場のボディアーマー別の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲市場のヘルメット別の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲市場のシールド別の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲市場の素材別の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲市場のアラミド繊維別の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲市場の鋼別の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲市場の複合材別の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲市場のエンドユーザー別の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲市場の防衛・軍事別の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲市場の法執行機関別の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲市場の産業用別の収益および数量の過去データと予測(2022~2032年)
- 韓国先進防護具・装甲の輸出入貿易統計
- 製品タイプ別の市場機会評価
- 素材別の市場機会評価
- エンドユーザー別の市場機会評価
- 韓国先進防護具・装甲の主要企業の市場シェア
- 韓国先進防護具・装甲の技術・運用パラメータ別の競合ベンチマーキング
- 韓国先進防護具・装甲の企業プロファイル
- 韓国先進防護具・装甲の主要な戦略的提言
対象市場
本レポートでは、以下の市場セグメントについて広範な調査を行っています。
製品タイプ別
- ボディアーマー
- ヘルメット
- シールド
素材別
- アラミド繊維
- 鋼
- 複合材
エンドユーザー別
- 防衛・軍事
- 法執行機関
- 産業用































