タイ先端パッケージング市場の規模と成長率
6Wresearchの社内データベースおよび業界インサイトによると、タイの先端パッケージング市場は2025年に335億米ドルと評価され、2026年から2032年にかけて年平均成長率(CAGR)約11.1%で成長し、2032年までに699.9億米ドルに達すると予測されています。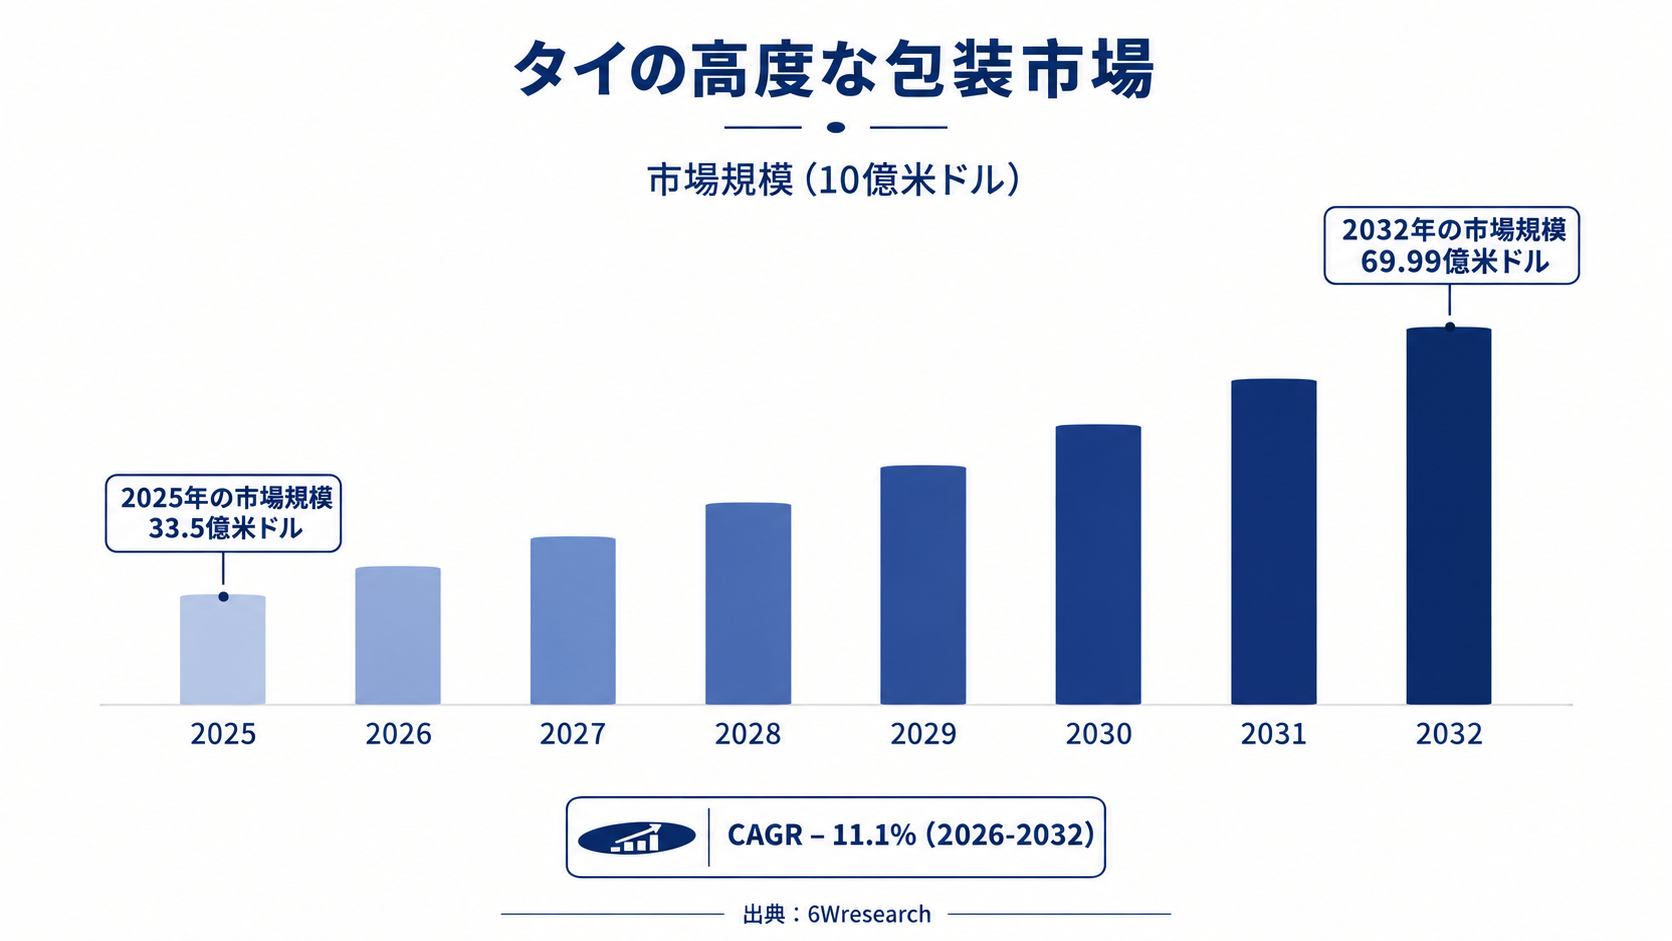
タイ先端パッケージング市場のハイライト
| レポート指標 | 詳細 |
| レポート名 | タイ先端パッケージング市場(2026-2032年) |
| 2025年の市場規模 | 335億米ドル |
| 2032年の市場規模 | 699.9億米ドル |
| 2025年~2032年の絶対成長額 | 364.9億米ドル |
| 2026年~2032年のCAGR | 11.10% |
| 年間成長率のピーク | 2028年に12.5% |
| 予測期間 | 2026–2032年 |
| 過去データ | 2022–2025年 |
| 基準年 | 2025年 |
| 2025年の主要タイプ | フリップチップCSP(シェア29%) |
| 最も成長が速いタイプ | 5D/3D(CAGR 16.4%) |
| 2025年の主要最終用途 | 家電(シェア38%) |
| 最も成長が速い最終用途 | 自動車(CAGR 14.1%) |
| 成長分野 | 車載エレクトロニクスおよびAI関連の5D/3Dパッケージング |
| 主なエンドユーザー | 家電ブランドおよび受託製造業者、自動車ティア1サプライヤー、産業オートメーションのOEM、医療機器メーカー、防衛エレクトロニクスのインテグレーター、データセンター向けハードウェア構築事業者 |
タイ先端パッケージング市場の年別成長率と主な推進要因(2022–2032年)
このグラフは、タイ先端パッケージング市場の2022年から2032年までの年間成長率を示しており、過去期間における緩やかな市場発展と、予測期間におけるより力強い拡大を浮き彫りにしています。
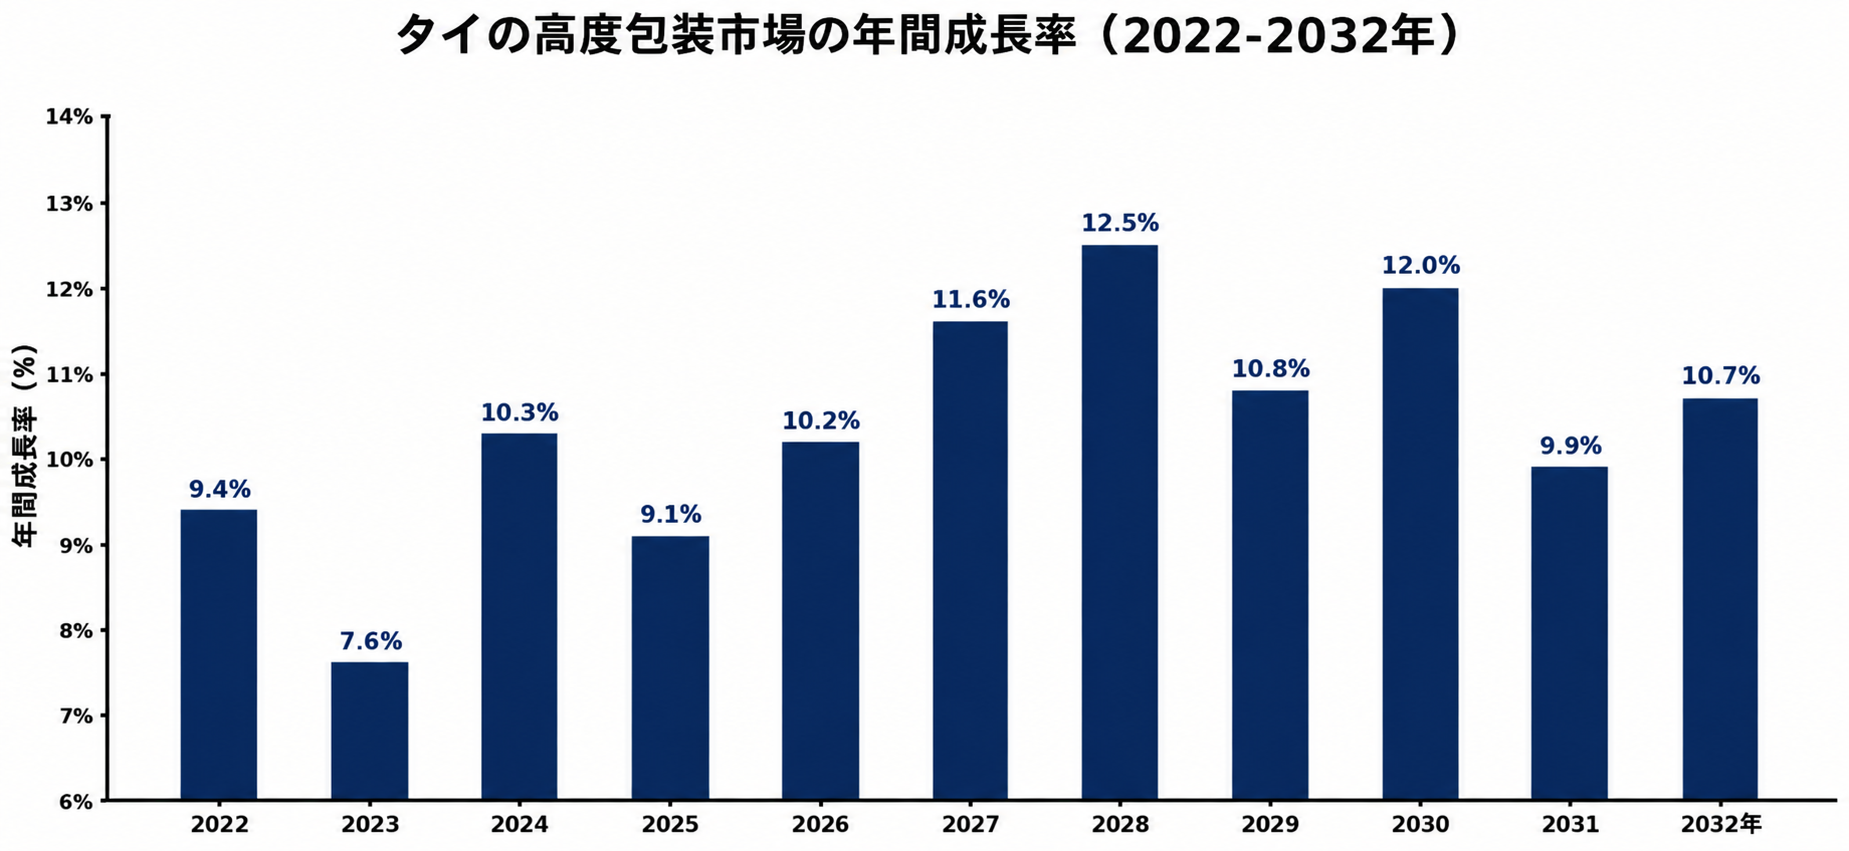
次の表は、各年の推定年間成長率と、市場の動向に影響を与えた主な要因を示しています。
| 年 | 推定年間成長率(%) | 市場の背景要因 |
| 2022年 | 9.4% | パンデミック後の経済再開により、民生機器の需要とエレクトロニクス輸出が回復し、タイの既存の組立クラスター全体でパッケージングの生産量が増加しました。 |
| 2023年 | 7.6% | 世界的な半導体在庫調整により、顧客からの受注が減少し、同年にはタイの後工程施設での生産立ち上げが遅れました。 |
| 2024年 | 10.3% | AIサーバー需要の急増と、投資委員会(BOI)が承認したプリント基板への新規投資により、成長が再び加速しました。 |
| 2025年 | 9.1% | タイ製品に対する19%の米国関税をはじめとする関税の不透明感により、輸出受注が抑制されました。 |
| 2026年 | 10.2% | 新たに承認されたPCB工場および半導体工場が生産を開始する見込みで、国内のパッケージングおよび基板の生産量を押し上げると予想されます。 |
| 2027年 | 11.6% | 東部経済回廊(EEC)におけるデータセンターの整備により、高性能コンピューティング向けパッケージの需要が高まると見込まれます。 |
| 2028年 | 12.5% | 5D/3D集積ラインの商業的な生産拡大は、エッジAIデバイスの普及拡大と時期が重なると見込まれます。 |
| 2029年 | 10.8% | 当初の生産能力増強分が吸収され、顧客が設備投資のピーク後に在庫を適正化することから、成長は鈍化すると見込まれます。 |
| 2030年 | 12% | 車両の電動化と先進運転支援システムの搭載増加により、信頼性の高いパワーおよびセンサー向けパッケージの需要が押し上げられると見込まれます。 |
| 2031年 | 9.9% | 人件費の上昇や、より低コストな東南アジアの他拠点との競争により、追加的な成長が抑制されると見込まれます。 |
| 2032年 | 10.7% | 次世代基板およびガラスコアパッケージングの導入により、需要が再び喚起され、緩やかな回復を後押しすると見込まれます。 |
注記: 本レポートに示されている市場規模の推定値および成長予測は、入手可能な最新の業界データ、政府刊行物、一次調査の情報を活用した、6Wresearch独自の予測手法に基づいています。
タイ先端パッケージング市場の概要
タイの先端パッケージング市場の成長は、タイが主要なエレクトロニクス輸出拠点であること、半導体およびプリント基板プロジェクトに対する投資委員会(BOI)の優遇措置、東部経済回廊(EEC)におけるデータセンター容量の拡大、そして国内で生産される車両の電子部品搭載量の増加によって支えられています。先端パッケージングとは、従来の単一ダイの封止に先立ち、複数の半導体部品またはチップレットを一つの統合パッケージに集約し相互接続することを指します。しかし、輸入ウエハーや設備への依存度の高さと半導体エンジニアの不足が、国内での付加価値の獲得を引き続き制約しています。
市場ダイナミクスの影響分析(2026–2032年)
| 要因 | 種類 | 影響度 | 主に影響を受けるセグメント |
| AIサーバーおよびデータセンター向けハードウェアの需要 | 推進要因 | 高 | 5D/3D |
| 外資系エレクトロニクスおよびPCB分野への投資流入 | 推進要因 | 高 | フリップチップボールグリッドアレイ |
| 車載グレードのパワーおよびセンサー向けパッケージング | 機会 | 高 | 自動車 |
| 国内でのファンアウトおよびウエハレベルの生産能力の創出 | 機会 | 中 | ファンアウトWLP |
| 輸入ウエハー、ツールおよび基板 | 抑制要因 | 高 | ウェハレベルCSP |
| 先端ラインの高い資本集約度 | 抑制要因 | 中 | 5D/3D |
| 顧客による認定審査サイクルの長さ | 課題 | 高 | フリップチップCSP |
| 新規ラインにおける水資源およびプロセス歩留まりの制約 | 課題 | 中 | 民生用電子機器 |
タイの先端パッケージング市場における促進要因の評価(2026–2032年)
以下は、主な促進要因と市場動向への影響です。
| 促進要因 | 主に影響を受けるセグメント | 重要である理由(根拠) |
| AIサーバーおよびデータセンター向けハードウェアの需要 | 5D/3D | 学習用・推論用サーバーには積層ダイや高帯域幅の集積技術が必要であり、2024年にGoogleが発表した10億米ドルのクラウド投資に見られるように、タイにおけるハイパースケール案件が先端パッケージングの需要を川上へと押し上げています。 |
| 外資系電子機器・プリント基板(PCB)への投資流入 | フリップチップCSP | 海外メーカーがタイに工場を構えることで、近接性により物流コストが削減されるため、パッケージや基板に対する現地需要が高まっています。 |
| 車載電子部品の搭載量の増加 | 自動車 | 電動車や運転支援車両では、認定を受けたパワー用・センサー用パッケージがより多く必要となり、タイの年間車両生産台数は約150万台に上るため、サプライヤーにとって相当規模の国内顧客基盤となっています。 |
| 確立された組立および精密製造の基盤 | 民生用電子機器 | 既存の外部委託組立工場により新規顧客の認定に要する期間が短縮されるほか、タイが世界有数のハードディスクドライブ生産国であることが、厚みのある精密部品サプライヤー網を支えています。 |
| 現地での基板・積層板の供給 | フリップチップボールグリッドアレイ | 積層板や基板が国内で生産されることで、パッケージング企業のリードタイムが短縮されます。1982年創業のKCE Electronicsは、タイ国内から基板材料を供給しています。 |
この市場の成長は、デジタル技術の普及の深化によって支えられています。人口の85%超がオンラインを利用しており、小型で高密度なチップを必要とするコネクテッドデバイスの基盤も拡大しています。5Gや光ファイバー網の拡大に伴い、ネットワークのエッジで処理されるデータ量が増加しており、高度なインターコネクトを備えたプロセッサーへの需要が高まっています。企業の技術関連支出の増加や分析手法の幅広い活用により、高性能シリコンの購入者も広がっています。電子・プロセス分野の技術者層が厚みを増していることで、国内の設計・試験能力が強化されており、製造業の輸出が着実に伸びていることで、現地の組立企業にとっての顧客基盤も拡大しています。
タイの先端パッケージング市場における抑制要因の評価
以下は、主な抑制要因と市場動向への影響です。
| 市場の抑制要因 | 主に影響を受けるセグメント | 重要である理由(根拠) |
| 輸入ウェハ・装置・基板への依存 | ウェハレベルCSP | タイには先端ノードのウェハ製造拠点がないため、パッケージング工場はウェハや製造装置の大半を輸入しており、コストや納期が運賃の影響を受けやすくなっています。 |
| 先端パッケージングラインの高い資本集約度 | 5D/3D | ハイブリッドボンディングやシリコン貫通ビア(TSV)用の装置は1台あたり数百万米ドルに上り、規模の小さいタイの組立企業が従来型のフリップチップラインを超えて高度化することを妨げています。 |
| 専門的なパッケージング技術者の確保の難しさ | フリップチップCSP | タイの大学が輩出する熱設計、信頼性、プロセス工学の専門家は比較的少ないため、工場は海外からの支援に依存しており、ラインの移管や現地での問題解決が遅れています。 |
| 貿易政策の変更による影響 | 民生用電子機器 | 2025年8月から米国がタイ製品に課した19%の関税により輸出の不確実性が高まり、バイヤーは発注を先送りし、完成デバイスの価格の再交渉を行っています。 |
| 地域のパッケージング拠点との競合 | ファンアウトWLP | マレーシアのペナン・クラスター、ホーチミン市にあるIntelの組立・試験拠点、ベトナムにあるAmkorのバクニン工場が同じ案件を巡って競合しており、タイの価格決定力を制約しています。 |
タイの先端パッケージング市場の課題
一方で、市場の成長に影響を及ぼしかねない課題もいくつかあります。その一つが顧客による承認サイクルの長さです。安全性が重視される分野やデータセンターのバイヤーは12~24か月の信頼性試験を求めることが多く、早期に生産能力を増強したサプライヤーの収益化が遅れます。微細ピッチや積層ダイのラインでは、初期の歩留まり損失が10%近くに達することがあり、異種集積に不慣れな組立企業には多額の廃棄コストが生じます。水を大量に使用する洗浄やめっきの工程は東部沿岸地域からの供給に依存していますが、2019~20年の干ばつで貯水能力の不足が露呈し、投資家の懸念が今も続いています。さらに、プロセス開発の大部分が海外の親会社に残っているため、タイの工場が獲得できる設計ノウハウは限られ、現地での製品の自主開発や高利益率の業務が制約されています。
タイの先端パッケージング市場のトレンド
以下は、タイの先端パッケージング市場の成長を形作っている主なトレンドです。
- 汎用電子機器からAI中心のハードウェアへの移行: ハイパースケール事業者がタイ国内でデータセンターの容量を確保するにつれ、タイの生産構成はハードディスクドライブや汎用電子機器から、サーバーボード、光モジュール、アクセラレーターへと移りつつあります。パトゥムターニー県にあるFabrinetの光学製品製造がこの変化を象徴しています。
- 最低コストよりもサプライチェーンの多様化を優先:世界の電子機器企業は、単一の国に依存するのではなく、タイにおける組立、試験、基板供給のセカンドソースを認定しており、レジリエンス(強靭性)のために単価がやや高くなることも受け入れています。この需要の多くを、チャチュンサオ、チョンブリー、ラヨーンの各工業クラスターが吸収しています。
- 単体チップから異種集積への移行: 製品設計者は単体チップから、ロジック、メモリー、パワーのダイを組み合わせた異種集積モジュールへと移行しており、タイの組立工場で認定が進められているシステムインパッケージやファンアウトのラインにもその動きが表れています。この変化は技術的な参入障壁を高め、熱設計、試験、故障解析の能力を自社で備えるサプライヤーに有利に働くほか、バイヤーは完成したモジュール組立品を提供できるベンダーを好む傾向があります。
タイの先端パッケージング市場における投資機会
タイの先端パッケージング市場における主な投資機会を以下に示します。
- 先端基板および多層基板の製造: タイのパッケージング工場は高密度基板の大半を輸入しており、現地供給が参入できる余地があります。投資家は、タイの基板メーカーとの合弁事業や、台湾・日本の専門企業からの技術ライセンスを通じて、東部経済回廊(EEC)に多層基板・パッケージ基板のラインを構築でき、電子部品を対象とした投資委員会(BOI)の優遇措置による後押しも受けられます。
- 5D/3Dおよびファンアウトのパイロットライン: AIサーバー用ハードウェアは積層ダイやファンアウトの形式へと移行していますが、これらを量産規模でパッケージングできるタイの工場はまだ少数です。投資家は、既存の外部委託組立拠点の近くに設けたパイロットラインに、ハイブリッドボンディング、再配線層、モールディングの各装置を導入できます。参入にあたっては、Hana Microelectronicsなどの有力な組立企業との提携や、台湾・韓国のパッケージング企業との技術提携が考えられます。
- 車載グレードのパワー用・センサー用パッケージング: ラヨーンやチョンブリーの自動車メーカーは電子モジュールの現地調達を拡大していますが、必要な品質認証を保有するサプライヤーは多くありません。投資家は、パワー、センサー、マイクロコントローラー向けパッケージについて、IATF 16949およびAEC-Q100の認定を受けた組立ラインを設置できます。参入手段としては、ティア1サプライヤーとの供給契約や、東部沿岸地域にすでに拠点を置く日系部品メーカーとの合弁事業が挙げられます。
主要企業 タイ先端パッケージング市場
以下は、タイ先端パッケージング市場シェアに大きく貢献している主要企業の一部です。
1. Hana Microelectronics Public Company Limited
|
会社名 |
Hana Microelectronics Public Company Limited |
|---|---|
|
設立年 |
1987年 |
|
本社所在地 |
タイ、バンコク |
|
公式ウェブサイト |
集積回路の組立・テストサービスを提供するタイの企業で、アナログ、ミックスドシグナル、センサーデバイス向けの外部委託パッケージングを世界の半導体顧客に供給しています。
2. Delta Electronics, Inc.
|
会社名 |
Delta Electronics, Inc. |
|---|---|
|
設立年 |
1971年 |
|
本社所在地 |
台湾、台北 |
|
公式ウェブサイト |
タイに大規模な製造拠点を持つ世界的な電源・熱管理企業で、先端パッケージングに依存するパワーエレクトロニクス製品および部品を供給しています。
3. Fabrinet
|
会社名 |
Fabrinet |
|---|---|
|
設立年 |
1999年 |
|
本社所在地 |
ケイマン諸島、ジョージタウン |
|
公式ウェブサイト |
精密光学、電気機械、電子機器の製造サービスを提供する企業で、主要な事業拠点をタイに置き、通信およびコンピューティング分野の顧客にサービスを提供しています。
タイ先端パッケージング市場における政府の取り組み
タイの政策枠組みは、2016年に開始された「タイランド4.0」戦略を基盤としており、次世代自動車およびスマートエレクトロニクスが10の対象産業の一つに指定されました。投資委員会の2023–2027年戦略は高付加価値エレクトロニクスを重点分野としており、2018年の東部経済回廊法は、3つの県にまたがる適格プロジェクトに対し、最長13年間の法人所得税免除を提供しています。
実施は、投資委員会、東部経済回廊事務局、国家科学技術開発庁が主導しています。投資委員会は対象事業に対し最長8年間の法人所得税免除を提供しており、2024年には1兆THBを超える投資申請を記録し、そのうちエレクトロニクスおよびデジタル関連プロジェクトが大きな割合を占めました。
タイ先端パッケージング市場の将来展望
タイ先端パッケージング市場は、高性能半導体、人工知能、5G接続、車載エレクトロニクス、民生機器に対する需要の高まりを背景に、着実に成長すると見込まれています。2.5D/3D統合、フリップチップパッケージング、システムインパッケージ技術の進歩は、メーカーに新たな機会をもたらす可能性があります。政府の優遇措置、外国からの投資、サプライチェーンの多様化は、市場の発展をさらに後押しするでしょう。今後数年間、技術革新、半導体の複雑化、電子機器生産の拡大により、地域の先端パッケージング産業におけるタイの地位が強化されると期待されています。
市場セグメンテーション分析
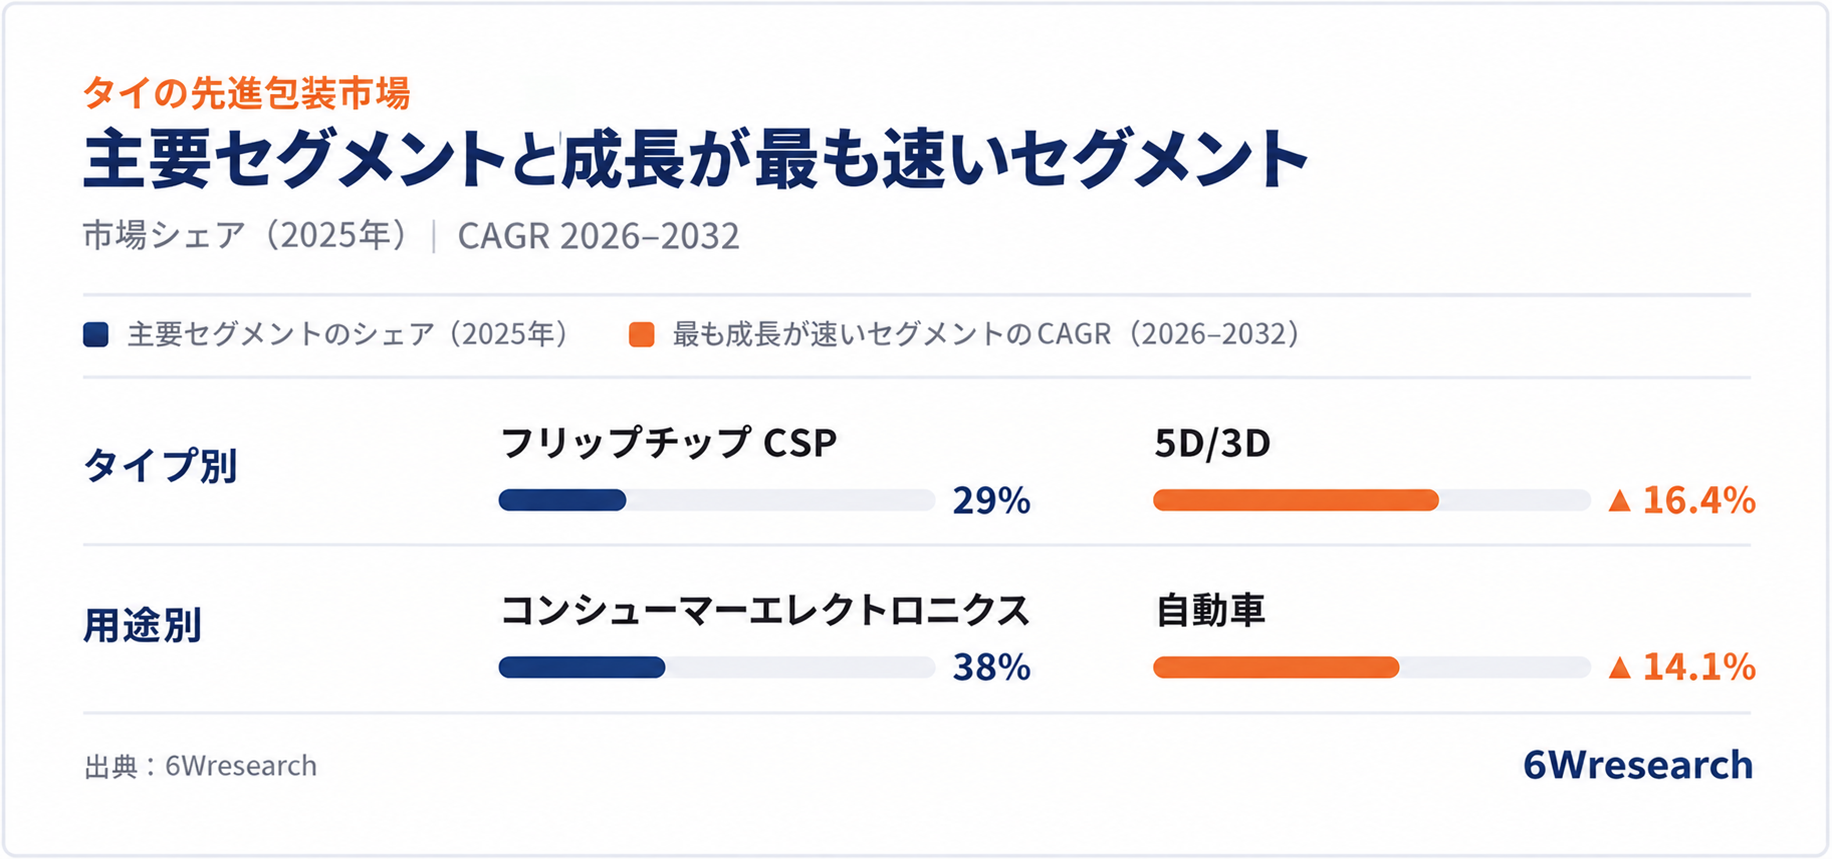
本レポートでは、主要セグメントにわたる市場を包括的に調査しています。以下のチャートは、2025年の市場シェアで首位のセグメントと、2026–2032年の年平均成長率(CAGR)で最も成長が速いセグメントを示しており、その後に各セグメントの詳細な分析が続きます。
タイプ別 – フリップチップCSPが首位、5D/3Dが最も急成長する見込み
6Wresearchのシニアリサーチアナリスト、Sumit Sagar氏によると、フリップチップCSPは2025年に29%と最大のシェアを占めました。これは、タイの組立工場が供給するモバイルおよびウェアラブル向けプロセッサーにおいて、コンパクトで費用対効果の高い相互接続として採用されていることが背景にあります。5D/3Dは、東部経済回廊で開発中のAIサーバーおよびハイパフォーマンスコンピューティングのプロジェクトが、積層ダイや高帯域幅メモリの統合を必要とすることから、2026–2032年に最も速い年平均成長率(CAGR)16.4%を記録すると見込まれています。
最終用途別 – 民生用電子機器が首位、自動車が最も急成長する見込み
民生用電子機器は、オーディオ、ディスプレイ、ストレージ、モバイル機器の組立・輸出拠点としてのタイの長年の役割を反映し、2025年に38%のシェアで市場をリードしました。今後は、ラヨーンやチョンブリで生産される車両に搭載される半導体の増加や、電力モジュールおよびセンサーモジュールの現地調達の拡大を背景に、自動車が2026–2032年に最も速い年平均成長率(CAGR)14.1%で拡大すると予測されています。
本レポートの主な魅力
- 10年間の市場数値
- 2022年から2025年までの過去データ
- 基準年 2025年
- 2032年までの予測データ
- 市場に影響を与える主要業績評価指標
- 今後の主要な動向とプロジェクト
レポートの主なハイライト:
- タイ先端パッケージング市場の見通し
- タイ先端パッケージング市場の市場規模(2025年)
- タイ先端パッケージング市場の予測(2032年)
- 2022年~2032年のタイ先端パッケージングの収益および数量に関する過去データと予測
- タイ先端パッケージング市場のトレンドの進化
- タイ先端パッケージング市場の促進要因と課題
- タイ先端パッケージングの価格動向
- タイ先端パッケージングのポーターのファイブフォース分析
- タイ先端パッケージング業界のライフサイクル
- 2022年~2032年のタイ先端パッケージング市場のタイプ別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場のフリップチップ・ボールグリッドアレイ別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場のフリップチップCSP別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場のウェハレベルCSP別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場の5D/3D別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場のファンアウトWLP別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場のその他別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場の最終用途別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場の民生用電子機器別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場の自動車別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場の産業用別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場のヘルスケア別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場の航空宇宙・防衛別収益および数量に関する過去データと予測
- 2022年~2032年のタイ先端パッケージング市場のその他別収益および数量に関する過去データと予測
- タイ先端パッケージングの輸出入貿易統計
- タイプ別市場機会評価
- 最終用途別市場機会評価
- タイ先端パッケージングの主要企業の市場シェア
- 技術・運用パラメータ別のタイ先端パッケージング競合ベンチマーク
- タイ先端パッケージングの企業プロファイル
- タイ先端パッケージングの主要な戦略的提言
対象市場
本レポートでは、以下の市場セグメントについて広範な調査を提供しています。
タイプ別
- フリップチップ・ボールグリッドアレイ
- フリップチップCSP
- ウェハレベルCSP
- 5D/3D
- ファンアウトWLP
- その他
最終用途別
- 民生用電子機器
- 自動車
- 産業用
- ヘルスケア
- 航空宇宙・防衛
- その他































