タイ 環境検知・浄化向け先端ナノ材料市場の規模と成長率
6Wresearchの社内データベースおよび業界インサイトによると、 タイ 環境検知・浄化向け先端ナノ材料市場は、2025年に2,050万米ドルと評価され、2032年までに3,944万米ドルに達すると予測されており、2026~2032年の年平均成長率(CAGR)は約9.8%で成長する見込みです。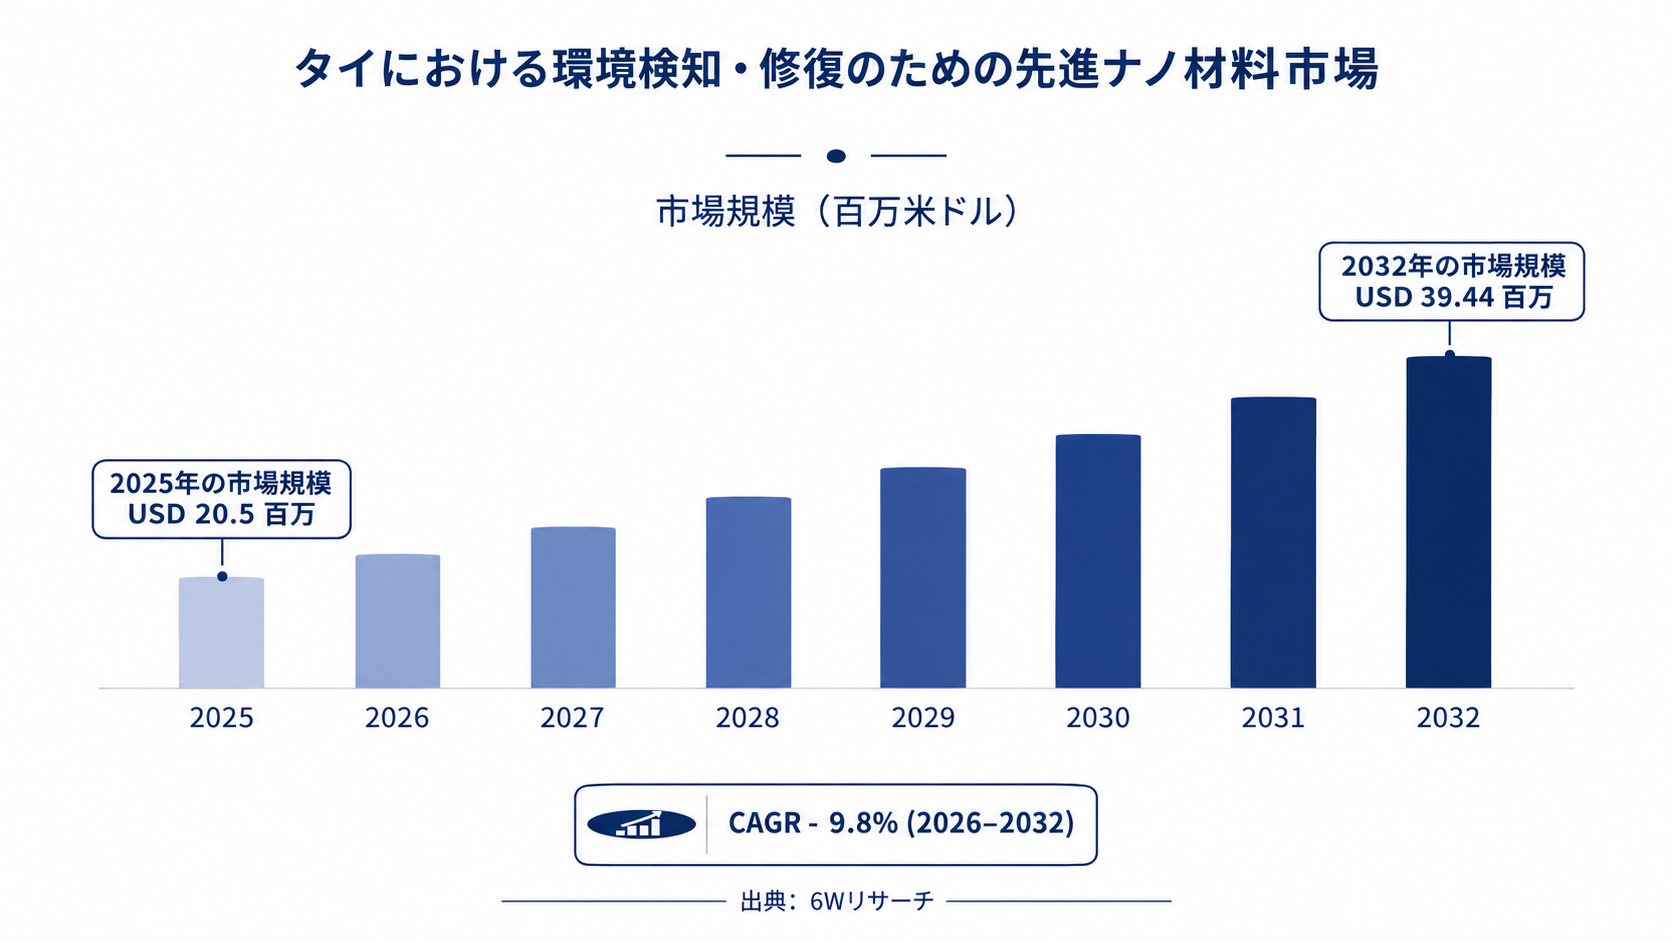
タイ 環境検知・浄化向け先端ナノ材料市場のハイライト
| レポート指標 | 詳細 |
| レポート名 | タイ 環境検知・浄化向け先端ナノ材料市場 |
| 2025年の市場規模 | 2,050万米ドル |
| 2032年の市場規模 | 3,944万米ドル |
| 2025~2032年の絶対成長額 | 1,894万米ドル |
| 2026~2032年のCAGR | 9.8% |
| 年間成長率のピーク | 2029年に11.6% |
| 予測期間 | 2026~2032年 |
| 過去データ | 2022~2025年 |
| 基準年 | 2025年 |
| 2025年の主要媒体 | 水(シェア62%) |
| 2025年の主要タイプ | 金属系(シェア46%) |
| 2025年の主要用途 | 廃水・産業排水処理(シェア38%) |
| 2025年の主要最終用途産業 | 化学(シェア31%) |
| 最も成長が速い媒体 | 大気(CAGR 11.4%) |
| 最も成長が速いタイプ | 炭素系(CAGR 11.2%) |
| 最も成長が速い用途 | エネルギー貯蔵(CAGR 12.6%) |
| 最も成長が速い最終用途産業 | 医薬品(CAGR 11.7%) |
| 成長分野 | エネルギー貯蔵および環境モニタリング |
| 主なエンドユーザー | 産業排水の排出事業者、地方公共事業体、汚染管理当局、研究機関、農業生産者、バッテリーメーカー |
タイ 環境検知・浄化向け先端ナノ材料市場の年別成長率と主な推進要因(2022~2032年)
このグラフは、タイ 環境検知・浄化向け先端ナノ材料市場の2022年から2032年までの年間成長率を示しており、過去の期間における緩やかな市場発展と、予測期間におけるより力強い拡大を浮き彫りにしています。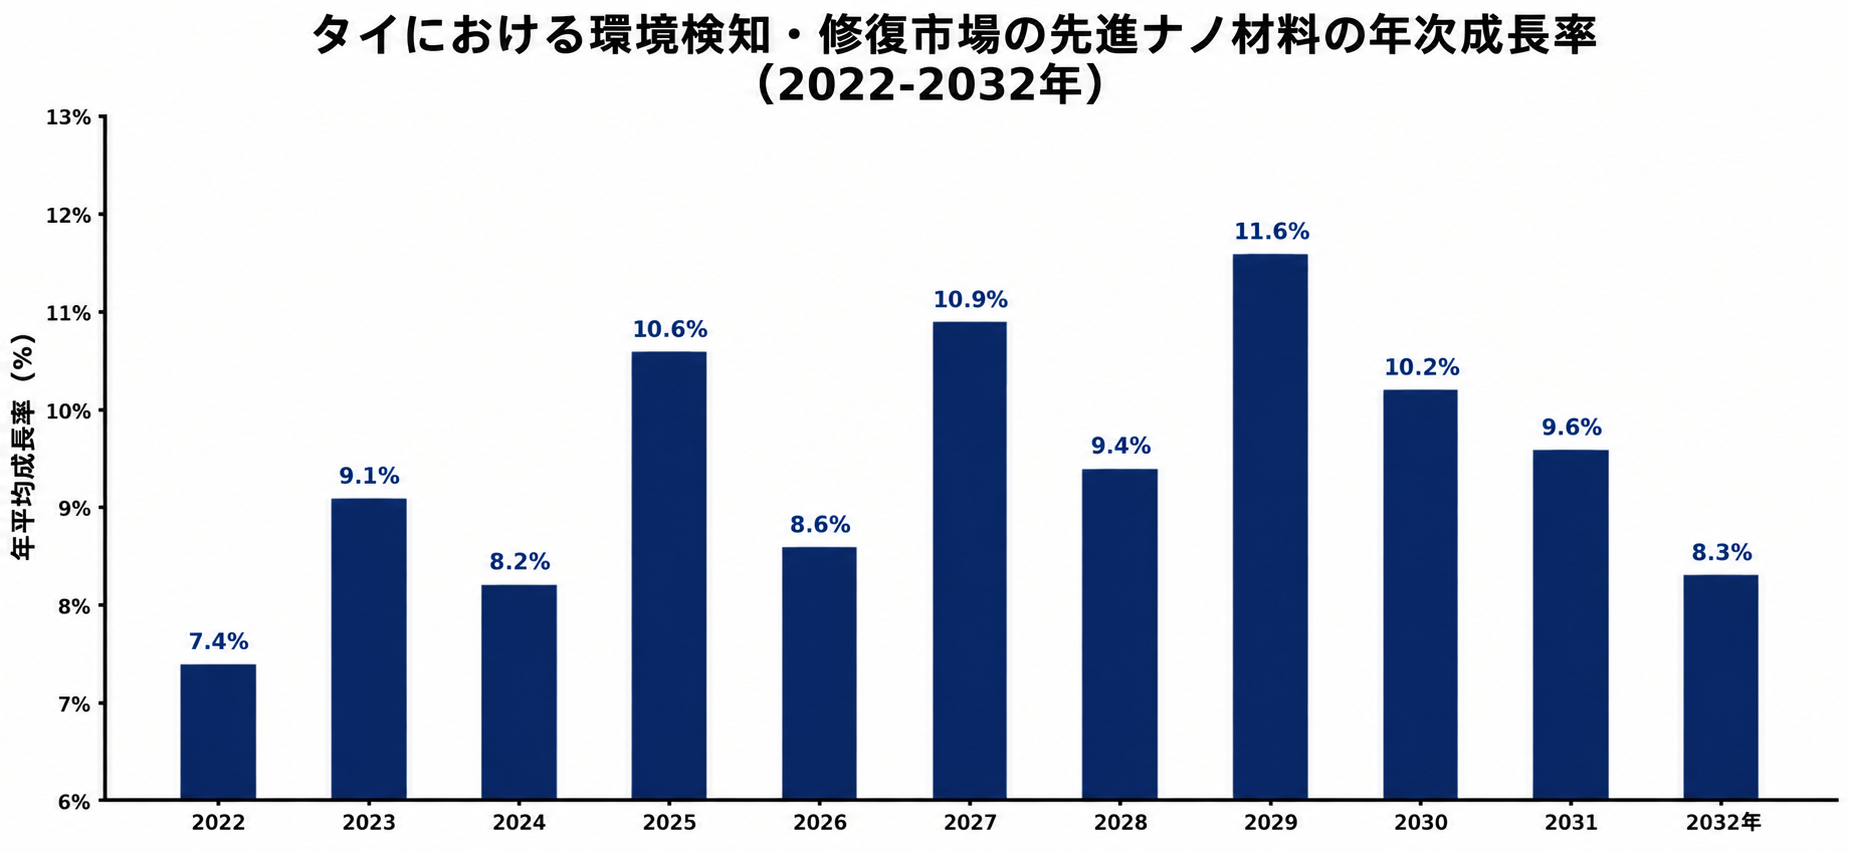
次の表は、各年の市場の推定年間成長率と、それぞれの期間における市場実績に影響を与えた主な要因を示しています。
| 年 | 推定年間成長率(%) | 市場の背景 |
| 2022年 | 7.4% | パンデミック規制後の工場や研究所の再開により、タイの工業団地全域で先送りされていた環境モニタリングや排水処理のプロジェクトが再始動しました。 |
| 2023年 | 9.1% | 2022年11月に更新されたタイの国家気候公約を受け、先端的な浄化・モニタリング材料に対する産業界の関心が高まりました。 |
| 2024年 | 8.2% | 製造業の生産低迷と慎重な設備投資により、2024年は産業排水処理設備の更新に関する新規プロジェクトの発注が鈍化しました。 |
| 2025年 | 10.6% | 2025年初頭にバンコクおよび北部各県で深刻なPM2.5汚染が発生したことで、大気質センシングおよびろ過用の 材料への需要が高まりました。 |
| 2026年 | 8.6% | 2025年のヘイズ(煙霧)による急増後の正常化により、緊急調達が抑制され、支出は計画的なプロジェクトサイクルに戻ると見込まれます。 |
| 2027年 | 10.9% | 排水および大気排出基準の厳格化が施行されることで、工場における検知・処理材料の導入が拡大すると見込まれます。 |
| 2028年 | 9.4% | 第1段階の処理設備の更新が完了し、購入者が導入済みの設備能力を消化する中で、新規プロジェクトの発注は緩やかになると見込まれます。 |
| 2029年 | 11.6% | 国立研究施設で開発された国産ナノ材料の商業規模への拡大により、単価が低下し、普及が広がると見込まれます。 |
| 2030年 | 10.2% | 輸入炭素系および金属酸化物系製品との価格競争により、サプライヤーの利益率が圧迫され、金額ベースの成長が鈍化すると見込まれます。 |
| 2031年 | 9.6% | 大手産業系購入者の間で導入が飽和することで、成長の中心は導入のペースが比較的遅い中小企業へと移ると見込まれます。 |
| 2032年 | 8.3% | 主要な浄化用途が成熟し、新規設置よりも交換需要が上回ることで、成長は安定化すると見込まれます。 |
注記:本レポートに示す市場規模の推計および成長予測は、入手可能な最新の業界データ、政府刊行物、一次調査の情報を活用した、6Wresearch独自の予測手法に基づいています。
タイ 環境検知・浄化向け先端ナノ材料市場の概要
タイ 環境検知・浄化向け先端ナノ材料市場は、大気、土壌、水中の汚染物質を検知、捕捉、分解するために使用される金属系、炭素系、シリカ系、ポリマー系のナノ材料で構成されており、センサー、吸着剤、触媒、ろ過膜などが含まれます。成長は、東部経済回廊(EEC)における産業排水の管理、北部各県で繰り返し発生するPM2.5汚染、ナノテクノロジー分野における大学の研究プログラムの拡充、そしてBCG経済モデルのサステナビリティ重視の方針によって後押しされています。一方で、輸入前駆体への依存や、従来の処理媒体に対するコスト面での割高感が、より広範な普及を引き続き妨げています。
市場ダイナミクスの影響分析(2026~2032年)
| 要因 | 種別 | 影響度 | 主な影響を受けるセグメント |
| 東部工業団地における産業排水規制への対応 | 推進要因 | 高 | 水 |
| 繰り返し発生するPM2.5汚染と大気基準の厳格化 | 推進要因 | 高 | 大気 |
| 農業残渣由来の炭素材料の国内生産と規模拡大 | 機会 | 高 | 炭素系 |
| バッテリーおよび電気自動車のサプライチェーンからのナノ材料需要 | 機会 | 中 | エネルギー貯蔵 |
| 輸入前駆体および輸入機器への依存 | 抑制要因 | 高 | 金属系 |
| コスト 従来の処理方法に対する割高さ | 抑制要因 | 中程度 | シリカ系 |
| 小規模な産業排出事業者に対する執行能力の限界 | 課題 | 中程度 | 廃水・産業排水処理 |
| 既存のモニタリングネットワークとの統合 | 課題 | 中程度 | 環境モニタリング |
タイの環境検知・浄化向け先端ナノ材料市場における促進要因の評価(2026–2032年)
以下は、主な促進要因と、それらが市場動向に与える影響です。
| 促進要因 | 主に影響を受けるセグメント | 重要な理由(根拠) |
| 東部経済回廊における産業排水規制への対応 | 水 | 石油化学、電子、自動車の各工場からは複雑な排水が発生し、従来の処理媒体では効率的に処理できないため、事業者は吸着材や触媒ナノ材料の導入を進めています。 |
| 繰り返し発生するPM2.5汚染 | 大気 | 毎年発生するヘイズにより、ナノ技術を活用したセンサーやろ過媒体への需要が繰り返し生まれています。2023年から施行されているPM2.5の国家24時間基準値(1立方メートル当たり37.5マイクログラム)により、対応を要する基準超過日数が増加しています。 |
| ナノテクノロジーにおける国内の研究能力 | 炭素系 | 研究機関や有力大学が国産のセンサーや吸着材を開発しており、商業化までの期間が短縮され、輸入グレードへの依存が軽減されています。 |
| ゼロエミッション車とバッテリーの推進 | エネルギー貯蔵 | 電気自動車とバッテリーの組立には、電極用の導電性炭素や金属酸化物ナノ材料が必要です。タイの「30@30」政策は、2030年までに車両生産の30%をゼロエミッション車とすることを目標としています。 |
| 集約的な農業生産 | 持続可能な農業 | 広大な耕作面積と多量の肥料使用により、土壌浄化やナノ技術を活用した農業資材への需要が生まれています。 |
需要を支えているのは、東南アジア最大級の自動車・電子産業クラスターを擁するタイの強固な製造業基盤であり、設備更新への継続的な支出を後押ししています。上場企業におけるサステナビリティ報告の拡大に伴い、効果を測定できる汚染対策技術の調達が増加しています。また、先進製造業への外国直接投資の拡大により、国際的な環境基準が国内の工場にも導入されています。2024年に約3,500万人の訪問者を迎えたタイの観光経済も、目に見える環境品質への期待を高めており、民間による汚染対策への支出を支えています。
タイの環境検知・浄化向け先端ナノ材料市場における抑制要因の評価
以下は、主な抑制要因と、それらが市場動向に与える影響です。
| 市場の抑制要因 | 主に影響を受けるセグメント | 重要な理由(根拠) |
| 輸入前駆体および機器への依存 | 金属系 | 高純度の金属塩や特性評価機器は大部分を海外から調達しており、購入者は為替変動や長い納期のリスクにさらされています。 |
| 既存の処理方法に対するコスト上乗せ | シリカ系 | 凝集処理、活性炭、塩素処理が依然として確立された処理手法であり、ナノ材料系の処理媒体は初期費用が高くなります。 |
| ナノ材料に特化した基準の欠如 | ポリマー系 | タイには、工業的に作られたナノ材料の排水や土壌への放出を対象とする専用の規制がないため、購入者は承認された試験方法を利用できません。 |
| パイロット規模から商業規模へのスケールアップの格差 | 炭素系 | パイロットラインや資金が乏しいため、研究成果の大半はグラムからキログラム規模にとどまっています。そのため、大規模な処理契約に向けた商業供給は限られています。 |
| 保守的な公共調達 | 廃水・産業排水処理 | 自治体の公益事業体や政府機関は、2017年の公共調達・物品管理法に基づいて購入を行いますが、価格を基準とする入札ルールにより、新素材よりも実績のある製品が有利になっています。 |
タイの環境検知・浄化向け先端ナノ材料市場の課題
タイには300万社を超える中小企業があり、その多くが専用の処理設備を持たずに排水を放流しているため、執行能力の限界が、先端材料がエンドユーザーに普及する速度を鈍らせています。ヘイズによるセンサーやろ過の需要は1月から4月までの4か月間に集中し、サプライヤーの在庫を圧迫します。応用ナノテクノロジーの専門家は少数の機関に集中しており、産業界での採用が困難になっています。輸入前駆体は米ドル建てで価格設定されており、バーツは1ドル当たりおよそ33〜37バーツの範囲で推移したため、予算編成が複雑になっています。また、公害管理局の既存の基準グレード観測局ネットワークとの統合も、技術的に難易度が高い状況が続いています。
タイの環境検知・浄化向け先端ナノ材料市場のトレンド
以下は、タイの環境検知・浄化向け先端ナノ材料市場の成長を形作るトレンドの一部です。
- 季節的なヘイズ対応から継続的な大気質センシングへの移行: タイでは、乾季のヘイズ発生時に講じられる緊急措置から、通年のモニタリングへと移行しつつあり、自治体や工業団地が公害管理局の固定観測局に加えて低コストのセンサーノードを増設しています。ナノ技術を活用したガスセンサーや粒子センサーのサプライヤーは継続的な需要を獲得する一方、購入者は校正済みで現地での保守が可能な機器をますます求めるようになっています。
- 国産ナノ材料への移行の加速: 同国は輸入依存を減らすため、国内で開発された吸着材、シリカ担体、センサーコーティングを推進しており、これが地元メーカーや共同研究の機会を生み出しています。
- エンジニアリング炭素ナノ材料への研究の注力の高まり: タイの研究者は、高度な水処理や汚染検知に向けて、グラフェン、カーボンナノチューブ、機能化炭素を探求しており、これが費用対効果が高く高性能なナノ材料への需要を後押ししています。
タイの環境検知・浄化向け先端ナノ材料市場における投資機会
タイの環境検知・浄化向け先端ナノ材料市場における投資機会の一部を以下に示します。
- ナノ技術を活用した大気質センサー: ヘイズが繰り返し発生するため、自治体や産業界のモニタリング需要は高い水準を保っています。投資家は、大学発のスピンオフ企業と連携して技術を確保しつつ、バンコク首都圏で金属酸化物系および炭素系のガスセンサーや粒子センサーを組み立て、校正することができます。
- 農業残渣由来の炭素吸着材の生産: もみ殻、サトウキビのバガス、キャッサバの残渣は豊富にあり、野焼きされることも多く、季節的なヘイズの一因となっています。投資家は、製糖業者や精米業者との合弁事業を通じて、中部および東北部の各県に熱分解・賦活設備を整備し、産業排水の高度処理や土壌改良のための吸着材を供給することができます。
- バッテリーおよびエネルギー貯蔵サプライチェーン向けナノ材料: 電気自動車とバッテリーの組立が増加することで、導電性炭素や金属酸化物系の正極添加剤への需要が生まれています。投資家は、バッテリー工場の近隣に特殊材料の生産能力を追加し、生産規模を拡大する前にセルメーカーと提携して材料の適格性評価を行うことができます。
タイの環境検知・浄化向け先端ナノ材料市場における政府の取り組み
2021年に国家アジェンダとして承認されたタイのバイオ・循環型・グリーン経済モデルは、汚染の削減と資源効率を開発計画の中核に据えています。同国は2050年までのカーボンニュートラルと2065年までの温室効果ガス排出量実質ゼロを公約しており、更新された国別決定貢献(NDC)では、2030年までに排出量を30%削減することを目標としています。1992年の国家環境質の向上および保全法は、排水および排出を規律する中核的な法令であり続けています。基準。
国家科学技術開発庁の傘下で2003年に設立された国立ナノテクノロジーセンターは、タイ・サイエンスパークで環境用途向けのナノ材料とセンサーを開発しています。公害規制局は全国の大気質モニタリングネットワークを運営し、PM2.5基準を執行しており、この基準は2023年に1立方メートルあたり37.5マイクログラムへと厳格化されました。投資委員会と東部経済回廊事務局は、東部3県にわたる環境関連および先端材料プロジェクトに対して優遇措置を提供しています。
タイ環境検知・修復向け先端ナノ材料市場の将来展望
タイ環境検知・修復向け先端ナノ材料市場は、大気汚染および水質汚染への懸念の高まり、環境規制の強化、持続可能な産業活動への投資拡大を背景に、着実な成長が見込まれています。リアルタイムの大気質モニタリング、高度な廃水処理、産業排出物の抑制に対する需要の拡大は、グラフェン、カーボンナノチューブ、ナノシリカ、設計された吸着材などのナノ材料に機会をもたらします。さらに、低コストのナノセンサーの採用、国産ナノ材料の開発、資源回収と水再利用への関心の高まりにより、産業、自治体、環境管理の各用途で需要が強まると予想されています。
市場セグメンテーション分析
本レポートでは、主要セグメントにわたる市場を包括的に調査しています。下のグラフは、2025年の市場シェアで首位のセグメントと、2026年~2032年の年平均成長率(CAGR)で最も急成長するセグメントを示しており、続いて各セグメントの詳細な分析を掲載しています。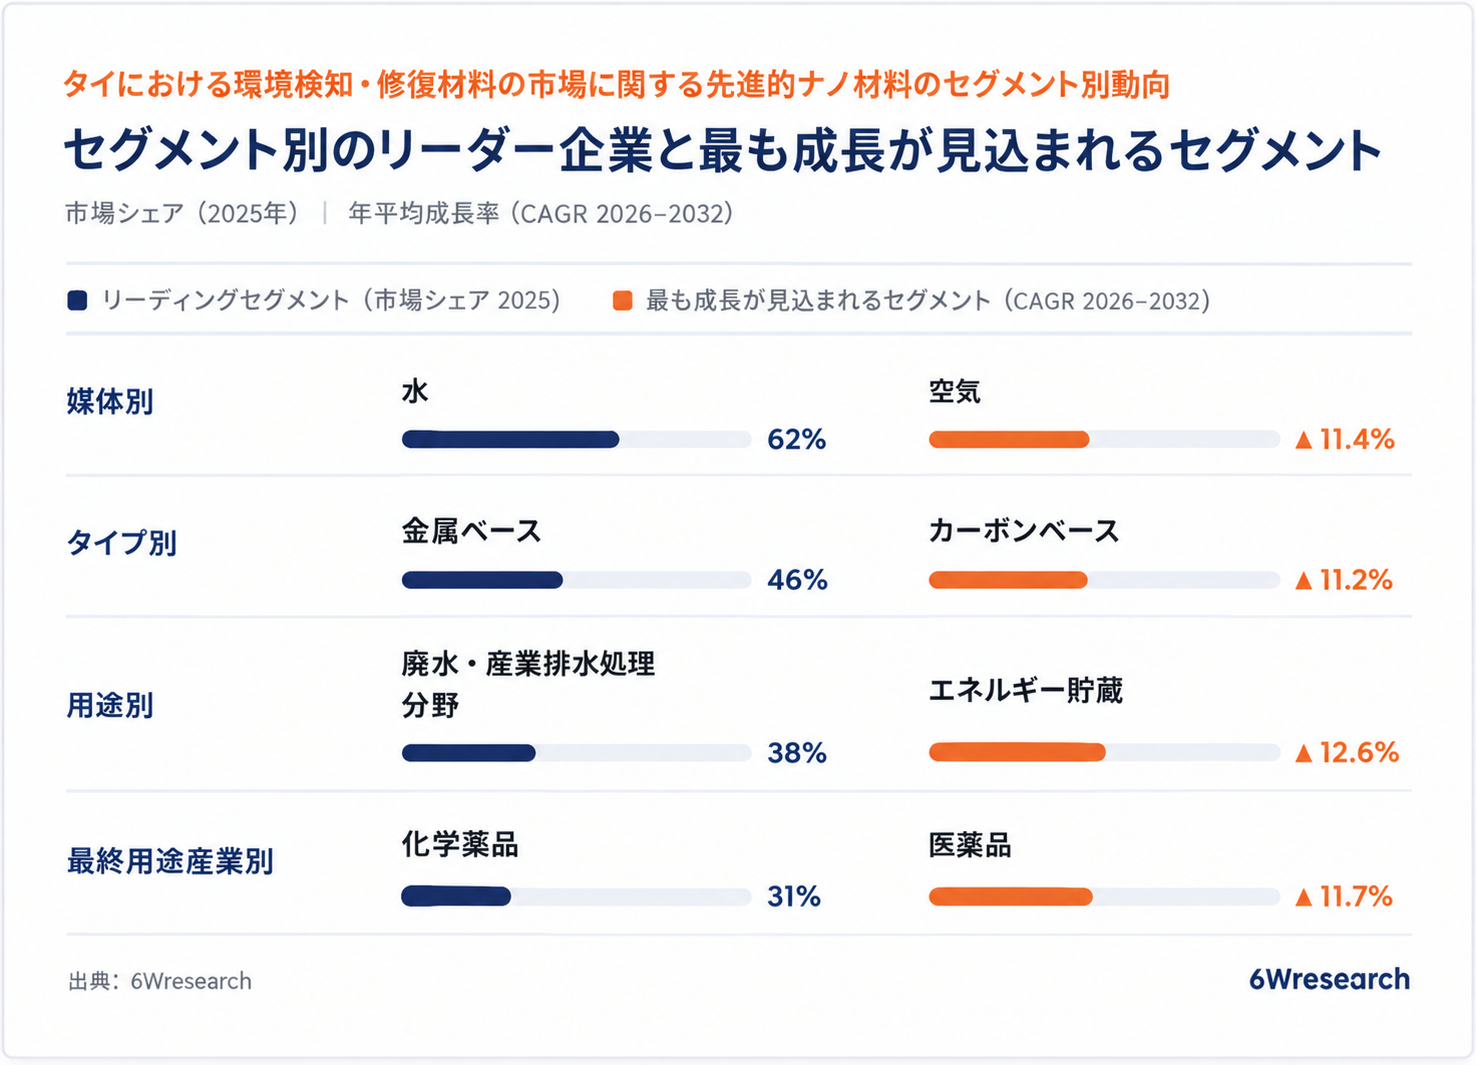
媒体別 – 水が首位、大気が最も急成長する見込み
6Wresearchのシニアリサーチアナリストであるスミット・サガール(Sumit Sagar)氏によると、2025年は水が62%と最大のシェアを占めました。これは、タイ東部の石油化学・製造業集積地からの大量の排水と、産業が河川流域に依存していることが背景にあります。大気は、2026年~2032年に11.4%と最も高いCAGRを記録する見込みです。バンコクや北部諸県で繰り返し発生するPM2.5の高濃度事象が、センシング材料やろ過材料の需要を押し上げています。
タイプ別 – 金属系が首位、炭素系が最も急成長する見込み
2025年は金属系ナノ材料が46%と最大のシェアを占めました。銀、二酸化チタン、酸化亜鉛、鉄系粒子は、タイの産業プラントにおける消毒、光触媒、重金属除去で確立された存在であるためです。炭素系材料は、タイの研究機関でのグラフェンやカーボンナノチューブに関する研究の拡大と、その高い吸着能力に支えられ、2026年~2032年に11.2%と最も高いCAGRで成長すると予測されています。
用途別 – 廃水・産業排水処理が首位、エネルギー貯蔵が最も急成長する見込み
廃水・産業排水処理は、2025年の収益の38%を占めました。ラヨーン、チョンブリー、サムットプラカーンの工場が、国の環境法に基づく排出基準を満たす必要があるためです。エネルギー貯蔵は、炭素系および金属酸化物系ナノ材料を必要とする、同国の電気自動車およびバッテリー製造活動の拡大に支えられ、2026年~2032年に12.6%と最も高いCAGRで拡大すると見込まれています。
最終用途産業別 – 化学品が首位、医薬品が最も急成長する見込み
2025年は、マープタープット石油化学コンビナートを背景に、化学品が需要の31%を占めました。同コンビナートでは排水および排出物の管理ニーズがあり、処理材料やモニタリング材料の安定的な購入が生まれています。医薬品は、2026年~2032年の予測CAGRが11.7%で、タイの医療・医薬品製造基盤における高純度水や汚染管理への要求が高まることから、最も速く成長する見通しです。
レポートの主な魅力
- 10年間の市場数値
- 2022年から2025年までの過去データ
- 基準年 2025年
- 2032年までの予測データ
- 市場に影響を与える主要業績評価指標
- 今後の主要な動向とプロジェクト
レポートの主なハイライト:
- タイ環境検知・修復向け先端ナノ材料市場の展望
- タイ環境検知・修復向け先端ナノ材料市場の市場規模(2025年)
- タイ環境検知・修復向け先端ナノ材料市場の予測(2032年)
- タイ環境検知・修復向け先端ナノ材料の収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場のトレンドの進化
- タイ環境検知・修復向け先端ナノ材料市場の促進要因と課題
- タイ環境検知・修復向け先端ナノ材料の価格動向
- タイ環境検知・修復向け先端ナノ材料のポーターのファイブフォース分析
- タイ環境検知・修復向け先端ナノ材料の産業ライフサイクル
- タイ環境検知・修復向け先端ナノ材料市場の媒体別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の大気別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の土壌別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の水別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場のタイプ別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の金属系別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の炭素系別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場のシリカ系別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場のポリマー系別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の用途別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の廃水・産業排水処理別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の環境モニタリング別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の土壌・土地管理別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の持続可能な農業別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場のエネルギー貯蔵別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場のその他別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の最終用途産業別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の医薬品別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の化学品別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の農業別収益および数量の過去データと予測(2022年~2032年)
- タイ環境検知・修復向け先端ナノ材料市場の建設別収益および数量の過去データと予測(2022年~2032年)
- 過去データおよび2022~2032年期間におけるタイの環境検知・修復向け先端ナノ材料市場のその他別収益および数量の予測
- タイの環境検知・修復向け先端ナノ材料の輸出入貿易統計
- 媒体別の市場機会評価
- タイプ別の市場機会評価
- 用途別の市場機会評価
- 最終用途産業別の市場機会評価
- タイの環境検知・修復向け先端ナノ材料市場における主要企業の市場シェア
- タイの環境検知・修復向け先端ナノ材料市場の技術・運用パラメータ別競合ベンチマーキング
- タイの環境検知・修復向け先端ナノ材料市場の企業プロファイル
- タイの環境検知・修復向け先端ナノ材料市場の主要な戦略的提言
対象市場
本レポートでは、以下の市場セグメントについて幅広く調査しています。
媒体別
- 大気
- 土壌
- 水
タイプ別
- 金属系
- 炭素系
- シリカ系
- ポリマー系
用途別
- 廃水・産業排水処理
- 環境モニタリング
- 土壌・土地管理
- 持続可能な農業
- エネルギー貯蔵
- その他
最終用途産業別
- 医薬品
- 化学品
- 農業
- 建設
- その他































