タイ高度持続的脅威対策市場の規模と成長率
6Wresearchの社内データベースおよび業界インサイトによると、タイの高度持続的脅威対策市場は2025年に4億1,480万米ドルと評価され、2032年までに8億1,349万米ドルに達すると予測されており、2026年から2032年の年平均成長率(CAGR)は約10.1%です。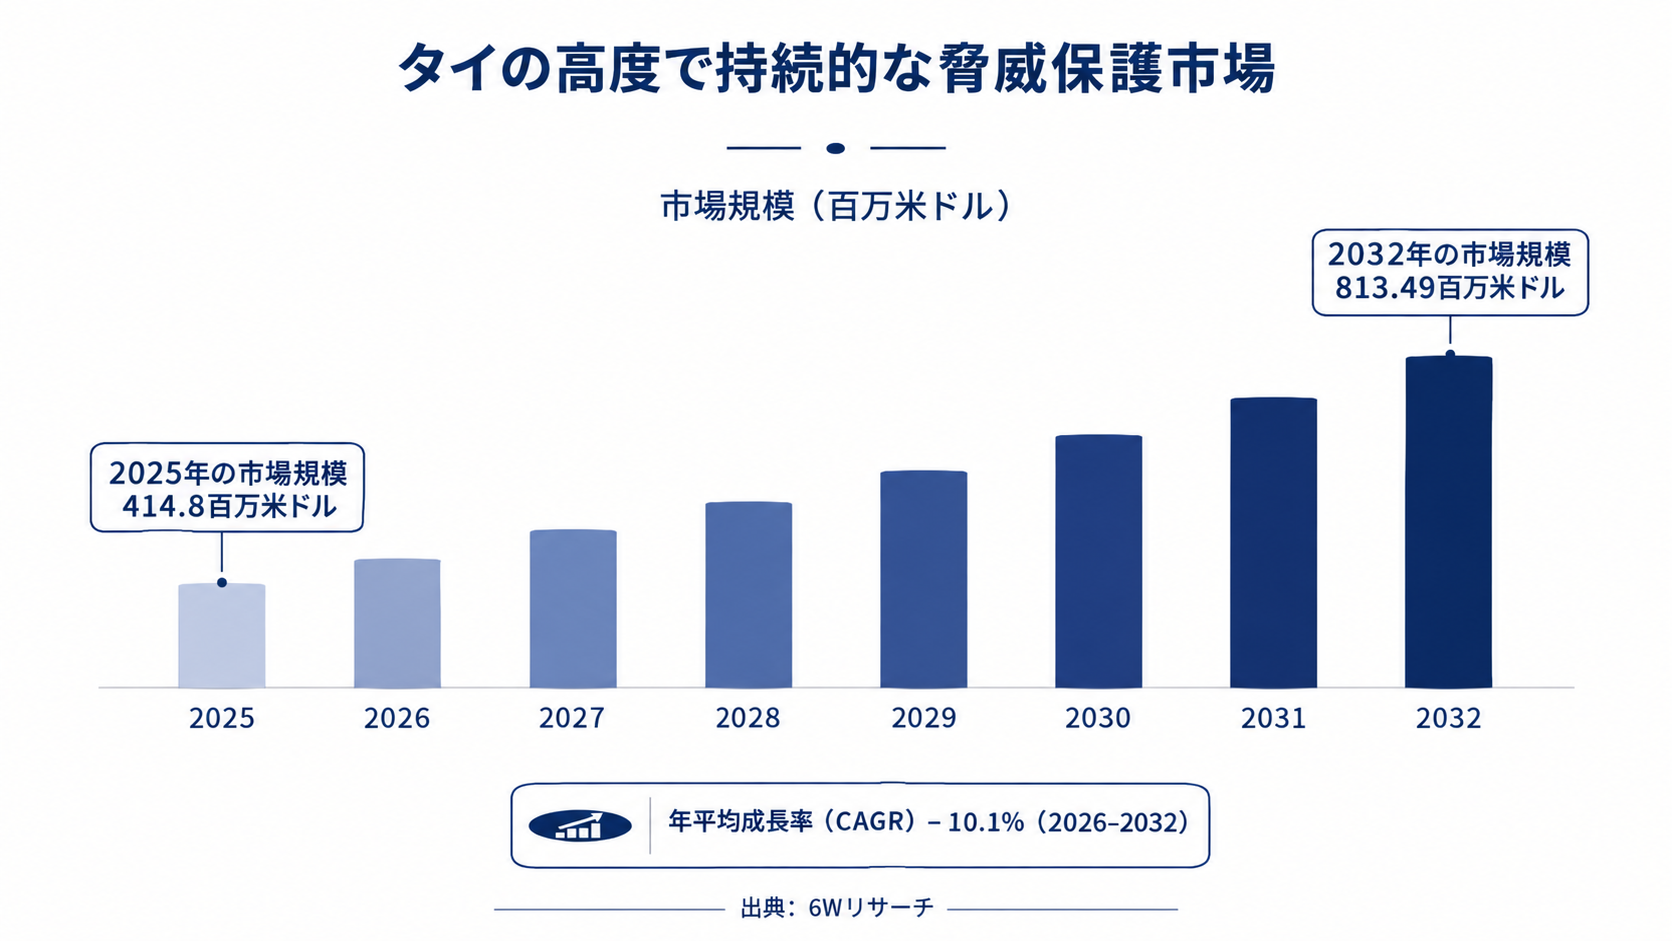
タイ高度持続的脅威対策市場のハイライト
| レポート指標 | 詳細 |
| レポート名 | タイ高度持続的脅威対策市場 |
| 2025年の市場規模 | 4億1,480万米ドル |
| 2032年の市場規模 | 8億1,349万米ドル |
| 2025年~2032年の絶対成長額 | 3億9,869万米ドル |
| 2026年~2032年のCAGR | 10.1% |
| 年間成長率のピーク | 2029年に11.4% |
| 予測期間 | 2026年~2032年 |
| 過去データ | 2022年~2025年 |
| 基準年 | 2025年 |
| 主要ソフトウェア(2025年) | エンドポイント保護(シェア27%) |
| 最も成長が速いソフトウェア | 脅威インテリジェンスプラットフォーム(CAGR 12.3%) |
| 主要サービス(2025年) | プロフェッショナルサービス(シェア58%) |
| 最も成長が速いサービス | マネージドサービス(CAGR 11.0%) |
| 主要導入形態(2025年) | オンプレミス(シェア64%) |
| 最も成長が速い導入形態 | クラウド(CAGR 12.1%) |
| 主要業種(2025年) | BFSI(シェア31%) |
| 最も成長が速い業種 | ヘルスケア・ライフサイエンス(CAGR 12.0%) |
| 成長分野 | 規制対象業界向けのマネージド型およびクラウド提供型の脅威検知 |
| 主なエンドユーザー | 銀行・金融機関、通信事業者、政府機関、病院、製造業者、エネルギー公益事業者、小売業者 |
タイ高度持続的脅威対策市場の年別成長率と主な促進要因(2022年~2032年)
このグラフは、2022年から2032年までの市場の年間成長率を示しており、過去の期間における緩やかな市場発展と、予測期間におけるより力強い拡大を浮き彫りにしています。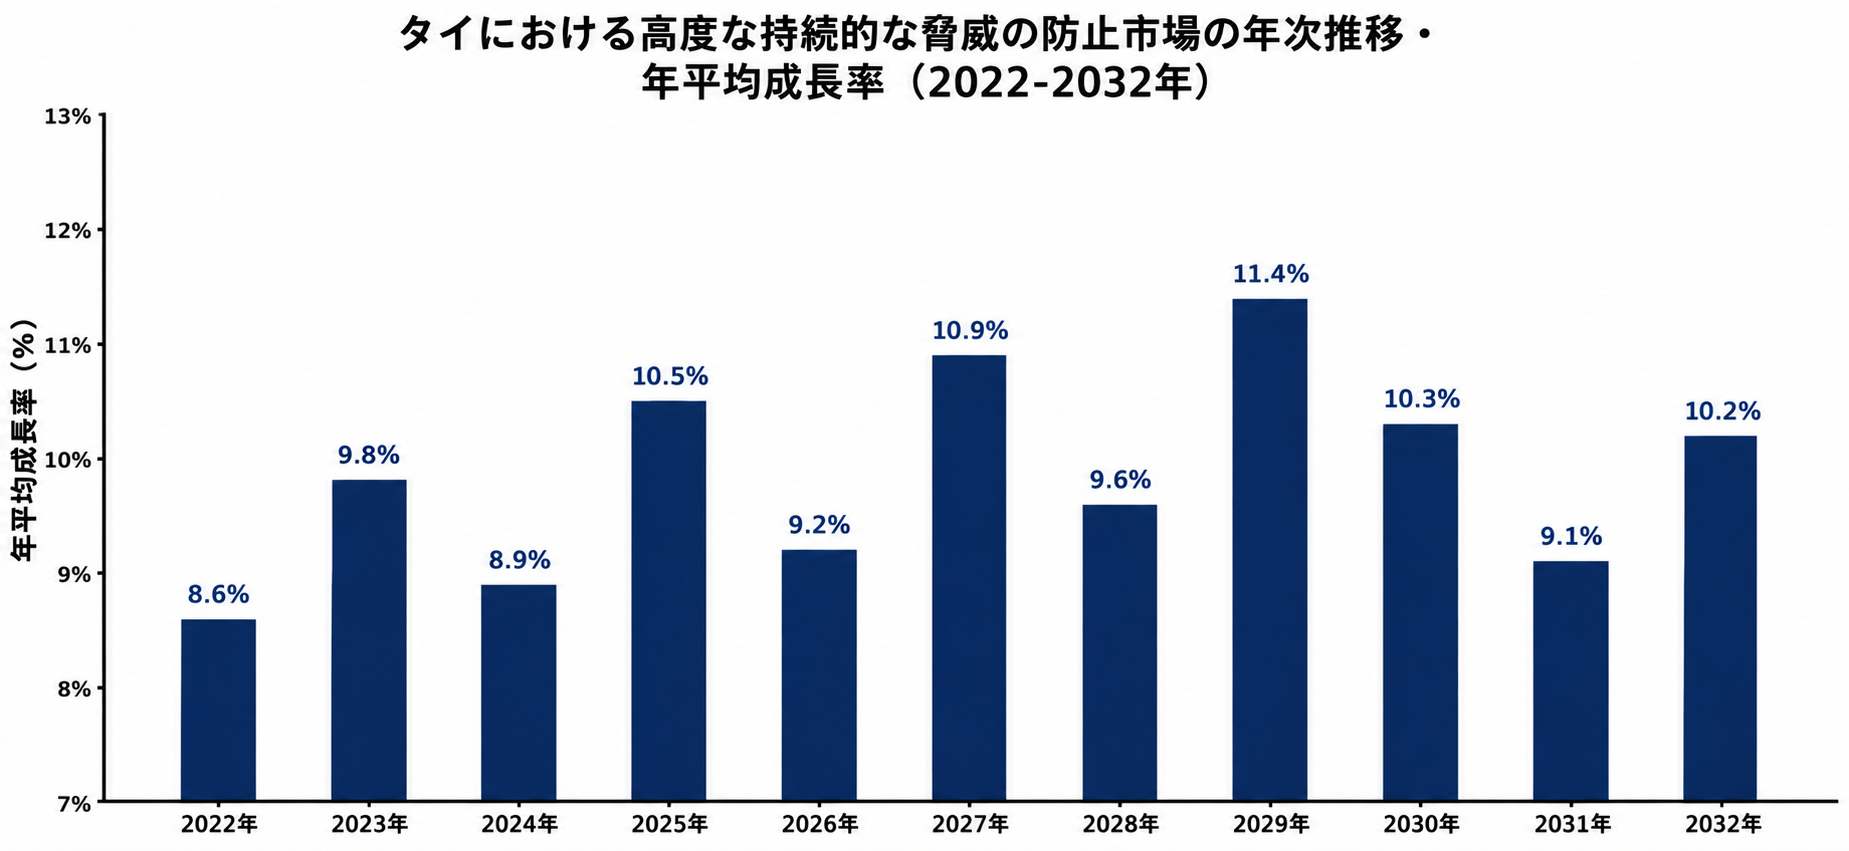 以下の表は、各年の推定年間成長率と、市場の動向に影響を与えた主な要因を示しています。
| 年 | 推定年間成長率(%) | 市場の背景 |
| 2022年 | 8.6% | 2022年6月からの個人情報保護法の施行により、組織が正式なセキュリティ投資へと動き始めました。 |
| 2023年 | 9.8% | 2023年4月に公布されたテクノロジー犯罪に関する緊急勅令により、銀行や通信事業者は監視・対応体制の強化を迫られました。 |
| 2024年 | 8.9% | 2024年の経済成長率が約2.5%と低調だったため、企業は任意のセキュリティ強化を先送りしました。 |
| 2025年 | 10.5% | サイバー手口による詐欺の増加と、2024年から2025年にかけて報告された複数の注目度の高いデータ侵害により、大企業の検知関連投資が加速しました。 |
| 2026年 | 9.2% | 過去のセキュリティ刷新サイクルの完了に伴い、購入企業が最近導入したプラットフォームを消化する中で、購買は緩やかになると予想されます。 |
| 2027年 | 10.9% | デジタル政府開発計画2023年~2027年の最終年における実施により、公共部門のセキュリティ調達が押し上げられると予想されます。 |
| 2028年 | 9.6% | 国家デジタル計画サイクルの端境期により、民間需要が続く一方で公共入札は鈍化すると予想されます。 |
| 2029年 | 11.4% | AIを活用した攻撃手法の普及により、企業は自動化された検知・対応プラットフォームへと向かうと予想されます。 |
| 2030年 | 10.3% | ベンダーのプラットフォーム統合により、ツールの重複購入が減少し、支出の伸びが抑えられると予想されます。 |
| 2031年 | 9.1% | 大企業での飽和により、成長はセキュリティ予算の小さい中堅企業に依存することになると予想されます。 |
| 2032年 | 10.2% | 2020年代後半に導入されたプラットフォームの更新により、高度化された検知機能への支出が再び活発化すると予想されます。 |
注:本レポートに示された市場規模の推定値および成長予測は、入手可能な最新の業界データ、政府刊行物、一次調査の結果を活用した、6Wresearch独自の予測手法に基づいています。
タイ高度持続的脅威対策市場の概要
高度持続的脅威(APT)対策とは、潜行性が高く資金力のあるサイバー攻撃を検知・阻止・対応するために設計された、長期的かつ多層的なセキュリティ戦略を指します。行動監視、ゼロトラスト・アクセス制御、脅威インテリジェンス、プロアクティブなハンティングを組み合わせ、攻撃者がデータを盗む前に阻止します。成長を後押ししているのは、2019年サイバーセキュリティ法とその重要情報インフラに関する義務、2022年6月以降の個人情報保護法の施行、グローバルプロバイダーによるバンコクでのハイパースケールクラウド投資、そして銀行や公的機関を狙った標的型攻撃の増加です。一方で、熟練アナリストの不足や中堅企業のコスト意識の高さが導入の進展を妨げています。
市場ダイナミクスの影響分析(2026年~2032年)
|
要因 |
種類 |
影響度 |
主に影響を受けるセグメント |
|
重要インフラ事業者に対するインシデント報告の義務化 |
促進要因 |
高 |
SIEM |
|
金融機関を狙った標的型攻撃の増加 |
促進要因 |
高 |
BFSI |
|
社内チームを持たない企業における検知業務のアウトソーシング需要 |
機会 |
高 |
マネージドサービス |
|
タイ語および地域に特化した脅威インテリジェンスへのニーズ |
機会 |
中 |
脅威インテリジェンスプラットフォーム |
|
経験豊富な脅威 アナリスト |
抑制要因 |
高 |
プロフェッショナルサービス |
|
中堅企業における予算制約 |
抑制要因 |
中 |
エンドポイント保護 |
|
レガシーシステムおよび産業用システムとの統合 |
課題 |
高 |
IDS/IPS |
|
買い手の交渉力の集中とベンダーによるバンドル価格設定 |
課題 |
中 |
NGFW |
タイの高度持続的脅威(APT)対策市場における促進要因の評価(2026–2032年)
以下は、主な促進要因と、それらが市場動向に与える影響です。
| 促進要因 | 主な影響対象セグメント | 重要な理由(根拠) |
| サイバーセキュリティ法に基づく重要インフラへのコンプライアンス対応 | SIEM | 重要情報インフラの運営事業者は、規定された実施基準に従い、インシデントを報告する必要があります。これにより、ログ相関分析と監視に対する継続的な需要が生まれています。 |
| データ保護法の執行 | エンドポイント保護 | 個人データを保有する組織は、2022年6月に全面施行された個人情報保護法に基づき、最大500万タイバーツの行政罰金を科される可能性があります。そのため、データ窃取を検知するツールへの投資を行っています。 |
| 銀行および通信事業者に対する技術犯罪関連の義務 | BFSI(銀行・金融サービス・保険) | 2023年の技術犯罪に関する緊急勅令により、銀行と通信事業者は不審な活動に対処することが義務付けられました。これに伴い、ネットワーク層および取引層における脅威対策への支出が増加しています。 |
| 東部経済回廊の産業基盤 | IDS/IPS | この経済回廊は3県にまたがり、自動車、電子機器、石油化学の工場が集積しています。これらの工場ではオペレーションの接続化が進んでおり、リスクにさらされる範囲が広がることで、ネットワーク侵入検知への需要が生まれています。 |
| デジタル政府プログラム | 政府・防衛 | 2023–2027年デジタル政府開発計画により公共サービスのオンライン化が進んでおり、標的型侵入に対して政府機関が監視しなければならないシステムの数が増えています。 |
タイ国民のほぼ10人中9人が現在オンラインを利用しており、標的型侵入にさらされる領域が拡大し、継続的な監視の価値が高まっていることから、市場の成長が加速しています。組織が業務の自動化や顧客チャネルのデジタル化を進めるなか、企業のテクノロジー予算も拡大しており、専用の検知を必要とする接続資産が増えています。大手コングロマリットはデータ分析と自動化に積極的に投資しており、攻撃者がますます狙うようになっている貴重な顧客データや知的財産が集中しています。また、開発者人材の増加とソフトウェアのリリースサイクルの短縮により、高度な攻撃者から継続的に保護する必要があるアプリケーションの数も増えています。
タイの高度持続的脅威(APT)対策市場における抑制要因の評価
以下は、主な抑制要因と、それらが市場動向に与える影響です。
| 市場の抑制要因 | 主な影響対象セグメント | 重要な理由(根拠) |
| 経験豊富な脅威アナリストの不足 | プロフェッショナルサービス | 高度なスレットハンティングには経験豊富なアナリストが必要ですが、そうした人材はバンコクに集中しています。そのため、首都圏外の小規模な購入者は、24時間体制の監視に必要な人員の確保に苦労しています。 |
| 中小企業における予算制約 | エンドポイント保護 | 中小企業はタイの企業の約99.5%を占めており、高度なライセンス費用やアナリストの人件費がセキュリティ予算を上回るため、多くの企業が基本的なアンチウイルスを優先しています。 |
| 米ドル建て価格の輸入プラットフォームへの依存 | NGFW | タイには一定規模の国内プラットフォームベンダーがほとんど存在しないため、通貨安がライセンス費用を押し上げ、輸入される検知用ハードウェアおよびソフトウェアの承認サイクルも長期化しています。 |
| レガシーシステムと分断されたツール群 | IDS/IPS | 政府機関や工場にある旧式のシステムは、ログやトラフィックを利用可能な形式で転送できないことが多く、導入の遅れや新しい監視ツールの価値低下を招いています。 |
| 公共調達規則 | 政府・防衛 | 2017年の公共調達法では、固定された仕様に基づく競争入札が義務付けられているため、承認サイクルが購入の遅れにつながり、新しい検知ツールの早期導入が制限されています。 |
タイの高度持続的脅威(APT)対策市場の課題
課題の面では、世界の脅威インテリジェンスは主に英語圏のキャンペーンを中心に構築されていますが、タイの市場は約6,600万人と小規模であるため、現地化された誘引手法や地域のインフラは検知を免れることが多く、コストのかかる国内の分析チームが必要となります。True–DTACの合併後、主要な携帯電話事業者は3社となり、買い手の力が集中しているため、これらの事業者はプロバイダーに大幅な値引きを要求できます。東部経済回廊の3県にある工場では、標準的なセンサーでは読み取れない産業用プロトコルが使われており、統合プロジェクトが長期化し、導入が遅れています。さらに、グローバルベンダーは検知機能をより広範なネットワークおよびクラウド契約にバンドルしており、専門プロバイダーの価格を圧迫しています。
タイの高度持続的脅威(APT)対策市場のトレンド
以下は、タイの高度持続的脅威(APT)対策市場の成長を形作っているトレンドの一部です。
- 社内監視からマネージド検知・対応サービスへの移行: 24時間体制のアナリストを持たない組織は、AIS BusinessやTrue Digital Groupといった通信事業者の法人向け部門を含むマネージドプロバイダーに監視を委託しています。これにより、支出はツールの資本的購入からサブスクリプションサービスへと移行しており、タイ語サポート、国内でのデータホスティング、明確に定められた対応時間を提供するサプライヤーが評価されています。
- 事後対応型から能動的なスレットハンティングへの転換: タイの大規模組織のセキュリティチームは、アラートへの対応から、被害が発生する前に潜む攻撃者の活動を探索する方向へと移行しており、脅威インテリジェンスフィードやThaiCERTを通じた情報共有がこれを支えています。
- 新規ワークロードの標準となりつつあるクラウドネイティブ検知: 企業は、2025年1月に開始されたAWSアジアパシフィック(バンコク)リージョンをはじめ、タイ向けのパブリッククラウドリージョンに新しいアプリケーションを配置しており、セキュリティチームはクラウドログやIDイベントをネイティブに読み取る検知を採用しています。
タイの高度持続的脅威(APT)対策市場における投資機会
タイの高度持続的脅威(APT)対策市場における投資機会の一部を以下に示します。
- 中堅企業向けマネージド検知・対応サービス: 中堅の製造業、病院、小売業者はアナリストが不足している一方で、大企業と同様の侵入リスクに直面しています。投資家は、バンコクに24時間体制のセキュリティオペレーション能力を構築し、タイ語でサブスクリプション型の検知、調査、対応を提供することができます。参入は、すでに顧客との関係を持つ地元のシステムインテグレーターや通信事業者の法人向け部門との提携を通じて行うのが最も現実的です。
- 現地化された脅威インテリジェンスサービス: グローバルなフィードではタイ語のフィッシングや地域の攻撃者インフラが十分に反映されておらず、精選されたインテリジェンスに対する空白が生じています。サプライヤーには、タイのアナリストチーム、業界別のインテリジェンスレポート、地元のセキュリティプラットフォームとの統合に投資する大きな機会があります。参入の選択肢としては、ThaiCERTや業界団体との情報共有の取り決め、確立されたタイのインテグレーターとの合弁事業などがあります。
- 不正対応型セキュリティ:デジタルバンキングおよび決済プラットフォーム: タイの銀行や電子ウォレット事業者は、チャネルをまたいで素早く展開するアカウント乗っ取りやソーシャルエンジニアリング攻撃に直面しています。投資家は、行動分析、セッション監視、そしてセキュリティ部門と不正対策部門を結び付ける共同検知サービスを提供できます。参入するには、銀行系テクノロジー子会社とのパートナーシップを通じて、またタイ中央銀行が求める技術リスク要件を満たす必要があります。
タイ高度持続的脅威防御市場の主要企業
以下は、タイ高度持続的脅威防御市場のシェアに大きく貢献している主要企業の一部です。
1. Palo Alto Networks
| 会社名 | Palo Alto Networks |
|---|---|
| 設立年 | 2005年 |
| 本社所在地 | 米国サンタクララ |
| 公式ウェブサイト | こちらをクリック |
Palo Alto Networksは、企業の脅威防止および検知のためのネットワーク、クラウド、セキュリティオペレーション向けプラットフォームを提供しています。チャネルパートナーと地域拠点を通じて、タイの銀行、通信事業者、公的機関にサービスを提供しています。
2. Fortinet
| 会社名 | Fortinet |
|---|---|
| 設立年 | 2000年 |
| 本社所在地 | 米国サニーベール |
| 公式ウェブサイト | こちらをクリック |
Fortinetは、統合プラットフォームのアプローチにより、ファイアウォール、エンドポイントセキュリティ、セキュリティ分析を提供しています。現地ディストリビューターやマネージドセキュリティパートナーの支援を受け、タイの企業やサービスプロバイダーに広く導入されています。
3. Cisco Systems
| 会社名 | Cisco Systems |
|---|---|
| 設立年 | 1984年 |
| 本社所在地 | 米国サンノゼ |
| 公式ウェブサイト | こちらをクリック |
Cisco Systemsは、ファイアウォール、エンドポイント検知、脅威インテリジェンスなど、ネットワーキングおよびセキュリティ製品を提供しています。現地オフィスと幅広いインテグレーターパートナーを通じて、タイの企業や政府機関を支援しています。
4. Trend Micro
| 会社名 | Trend Micro |
|---|---|
| 設立年 | 1988年 |
| 本社所在地 | 日本、東京 |
| 公式ウェブサイト | こちらをクリック |
Trend Microは、拡張検知・対応機能を備えたエンドポイント、ネットワーク、クラウドのセキュリティを提供しています。地域拠点と現地リセラーを通じて、タイの企業および公共部門の顧客の間で確固たる存在感を築いています。
タイ高度持続的脅威防御市場における政府の取り組み
市場の発展を支援するため、さまざまな政府の取り組みが導入されています。例えば、仏暦2562年(2019年)サイバーセキュリティ法により国家サイバーセキュリティ庁が設立され、金融、エネルギー、通信を含む7つの分野の重要情報インフラ事業者に対し、所定の実施規範の遵守とインシデントの報告が義務付けられています。2019年個人データ保護法は2022年6月から全面的に施行されており、最大500万タイバーツの行政罰金が科されます。国家サイバーセキュリティ戦略2022–2027は、これらの義務を国家のレジリエンス(回復力)に関する優先課題と整合させています。
国家サイバーセキュリティ庁がインシデント対応の調整と分野別の監督を主導し、電子取引開発庁はThaiCERTによる国内の情報共有を支援しています。デジタル政府開発計画2023–2027は、公共サービスを安全に近代化するための計画を定めており、2023年のテクノロジー犯罪に関する緊急勅令により、銀行と通信事業者に新たな義務が加わりました。
タイ高度持続的脅威防御市場の将来展望
国家デジタルインフラへの継続的な投資と、国内に拠点を置き自国人材で運営されるセキュリティオペレーションセンターの成熟により、市場の将来見通しは明るいと見られます。Amazon Web Servicesは2024年から2037年にかけてタイに約50億米ドルを投じる方針で、保護対象となる地域ワークロードの安定した基盤が形成されます。より厳格な分野別実施規範により、コンプライアンス主導の支出は継続的に発生し、次世代モバイルネットワークの普及によって、継続的な監視を必要とするデバイスがさらに増えるでしょう。また、グローバルベンダーとタイのインテグレーターとの提携が拡大することで、高度な検知機能と現地での提供ノウハウへのアクセスも広がります。
市場セグメンテーション分析
本レポートでは、主要セグメントにわたる市場を包括的に調査しています。以下のチャートでは、2025年の市場シェアで首位のセグメントと、2026年~2032年の年平均成長率(CAGR)で最も急成長するセグメントを示し、続いて各セグメントの詳細な分析を掲載しています。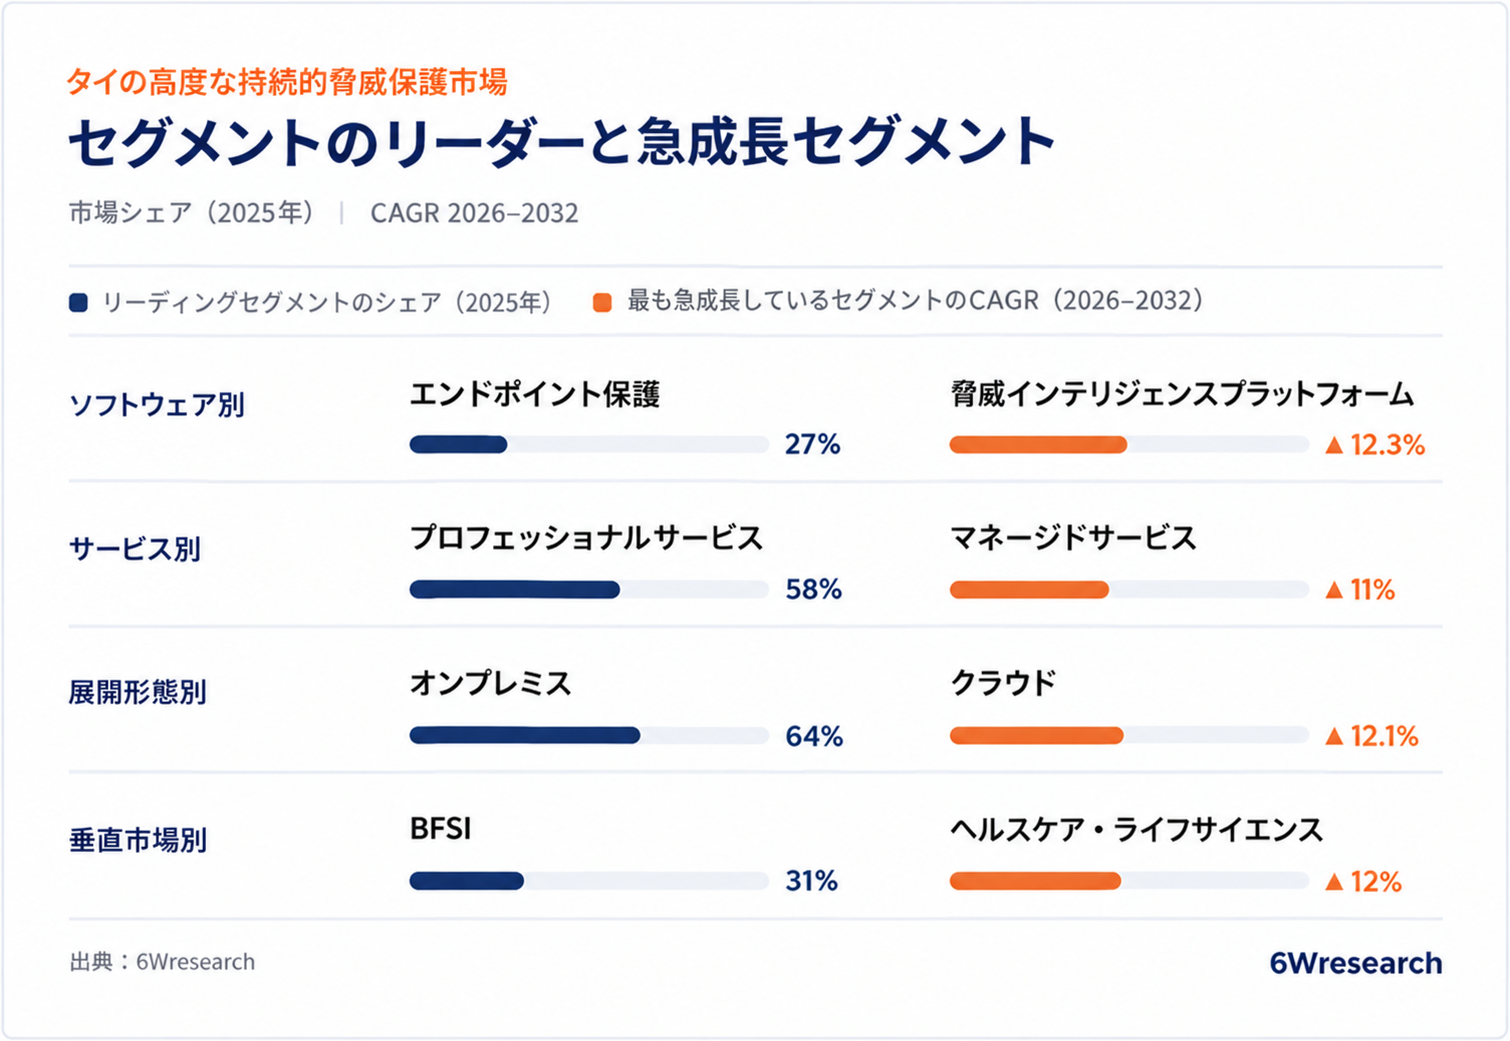
ソフトウェア別 – エンドポイント保護が首位、脅威インテリジェンスプラットフォームが最も急成長する見込み
6Wresearchのシニアリサーチアナリスト、Sumit Sagar氏によると、 タイにおけるランサムウェアや認証情報の窃取は主に従業員のデバイスを標的としており、エンドポイントツールがコンプライアンスの最も迅速な証拠となるため、エンドポイント保護は2025年に27%と最大のシェアを占めました。タイの組織が地域のキャンペーンやタイ語のフィッシングを早期に警告する手段を求めており、ThaiCERTを通じた情報共有の拡大も後押しとなって、脅威インテリジェンスプラットフォームは2026年~2032年に12.3%と最も高い年平均成長率を記録すると予想されています。
サービス別 – プロフェッショナルサービスが首位、マネージドサービスが最も急成長する見込み
タイの組織は、社内のセキュリティチームの規模が小さいままであるため、導入、アセスメント、コンプライアンス対応をインテグレーターやコンサルタントに依存しており、プロフェッショナルサービスは2025年に市場の58%を占めました。マネージドサービスは、24時間365日の監視体制を整えられない中堅企業や、サブスクリプション型の検知サービスを拡充する通信系プロバイダーに牽引され、2032年にかけて11.0%と最も高い年平均成長率で成長すると予測されています。
導入形態別 – オンプレミスが首位、クラウドが最も急成長する見込み
タイの銀行、病院、政府機関が、データ保護および分野別の要件を満たすために機密データを国内の環境に保管していることから、オンプレミス導入が2025年に64%のシェアで首位となりました。新たなワークロードがタイ向けのリージョンへ移行し、セキュリティチームがクラウドログをネイティブに読み取る検知を採用するにつれて、クラウドは2026年~2032年に12.1%と最も高い年平均成長率で拡大すると見込まれています。
業種別 – 銀行・金融・保険が首位、ヘルスケア&ライフサイエンスが最も急成長する見込み
銀行・金融・保険は、タイの銀行がアカウント乗っ取りや不正にさらされていること、また2023年のテクノロジー犯罪に関する勅令で責務が追加されたことを反映し、2025年に市場の31%を占めました。ヘルスケア&ライフサイエンスは、病院が患者記録をデジタル化し、臨床データや個人データに対する攻撃者の関心が高まっていることから、2026年~2032年に12.0%と最も高い年平均成長率を記録すると予測されています。
本レポートの主な魅力
- 10年分の市場数値
- 2022年から2025年までの過去データ
- 基準年 2025年
- 2032年までの予測データ
- 市場に影響を与える主要業績評価指標
- 今後の主要な動向とプロジェクト
レポートの主なハイライト:
- タイ高度持続的脅威対策市場の見通し
- 2025年のタイ高度持続的脅威対策市場規模
- 2032年までのタイ高度持続的脅威対策市場の予測
- 2022年~2032年期間のタイ高度持続的脅威対策の収益および数量に関する過去データと予測
- タイ高度持続的脅威対策市場のトレンドの変遷
- タイ高度持続的脅威対策市場の促進要因と課題
- タイ高度持続的脅威対策の価格動向
- タイ高度持続的脅威対策のポーターのファイブフォース分析
- タイ高度持続的脅威対策の業界ライフサイクル
- 2022年~2032年期間のソフトウェア別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のセキュリティ情報イベント管理(SIEM)別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のエンドポイント保護別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間の侵入検知システム/侵入防止システム(IDS/IPS)別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間の次世代ファイアウォール(NGFW)別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間の脅威インテリジェンスプラットフォーム別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のその他別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のサービス別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のプロフェッショナルサービス別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のマネージドサービス別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間の導入形態別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のクラウド別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のオンプレミス別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間の業種別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のBFSI別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のIT・通信別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間の小売・Eコマース別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のヘルスケア・ライフサイエンス別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間の製造業別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のエネルギー・公益事業別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間の政府・防衛別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- 2022年~2032年期間のその他別タイ高度持続的脅威対策市場の収益および数量に関する過去データと予測
- タイ高度持続的脅威対策の輸出入貿易統計
- ソフトウェア別市場機会評価
- サービス別市場機会評価
- 導入形態別市場機会評価
- 業種別市場機会評価
- タイ高度持続的脅威対策の上位企業の市場シェア
- 技術・運用パラメータ別タイ高度持続的脅威対策の競合ベンチマーキング
- タイ高度持続的脅威対策の企業プロファイル
- タイ高度持続的脅威対策の主要戦略提言
対象市場
本レポートでは、以下の市場セグメントについて包括的な調査を提供しています。
ソフトウェア別
- セキュリティ情報イベント管理(SIEM)
- エンドポイント保護
- 侵入検知システム/侵入防止システム(IDS/IPS)
- 次世代ファイアウォール(NGFW)
- 脅威インテリジェンスプラットフォーム
- その他
サービス別
- プロフェッショナルサービス
- マネージドサービス
導入形態別
- クラウド
- オンプレミス
業種別
- BFSI
- IT・通信
- 小売・Eコマース
- ヘルスケア・ライフサイエンス
- 製造業
- エネルギー・公益事業
- 政府・防衛
- その他































