日本のデータセンター市場の規模と成長率
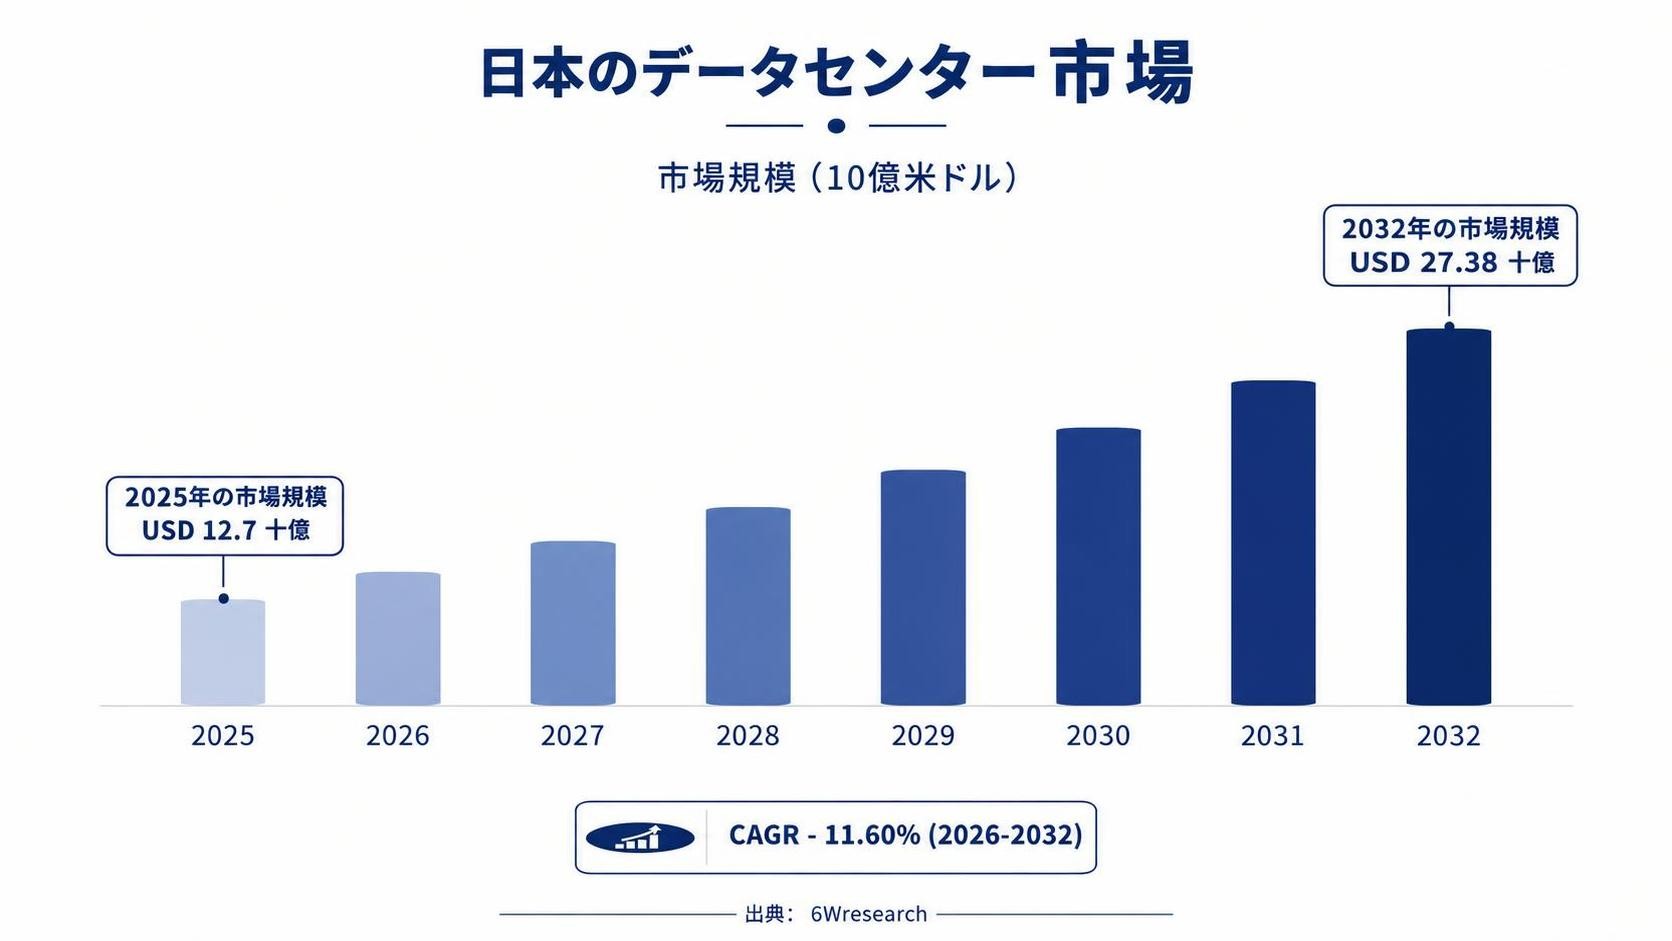
6Wresearchの社内データベースおよび業界インサイトによると、日本のデータセンター市場は2025年に127億米ドルと評価され、2026年–2032年にCAGR約11.6%で成長し、2032年までに273.8億米ドルに達すると予測されています。
日本のデータセンター市場のハイライト
| レポート指標 | 詳細 |
| レポート名 | 日本のデータセンター市場 |
| 2025年の市場規模 | 127億米ドル |
| 2032年の市場規模 | 273.8億米ドル |
| 2025年–2032年の絶対成長額 | 146.8億米ドル |
| 2026年–2032年のCAGR | 11.60% |
| 年間成長率のピーク | 13.2%(2028年) |
| 予測期間 | 2026年–2032年 |
| 過去データ | 2022年–2025年 |
| 基準年 | 2025年 |
| 2025年の主要コンポーネント | 電気設備(31%のシェア) |
| 2025年の主要業種 | IT・通信(38%のシェア) |
| 最も成長が速いコンポーネント | 機械設備(CAGR 13.4%) |
| 最も成長が速い業種 | 政府(CAGR 13.1%) |
| 主要データセンターハブ | 東京圏(印西、千葉、三鷹)、大阪圏(けいはんなおよび大阪湾)、ならびに北海道と九州で台頭しつつある地域キャンパス |
| 成長分野 | AI対応のハイパースケールキャンパスおよび液冷式の高密度施設 |
| 主なエンドユーザー | ハイパースケールクラウド事業者、通信事業者、銀行・保険会社、中央・地方の政府機関、製造業者、小売業者およびEコマースプラットフォーム、メディア・ゲーム企業 |
日本のデータセンター市場の年別成長率と主要促進要因(2022年–2032年)
このグラフは、2022年から2032年までの市場の年間成長率を示し、過去の期間における着実な拡大と、予測期間の中盤にかけての投資主導の加速を浮き彫りにしています。
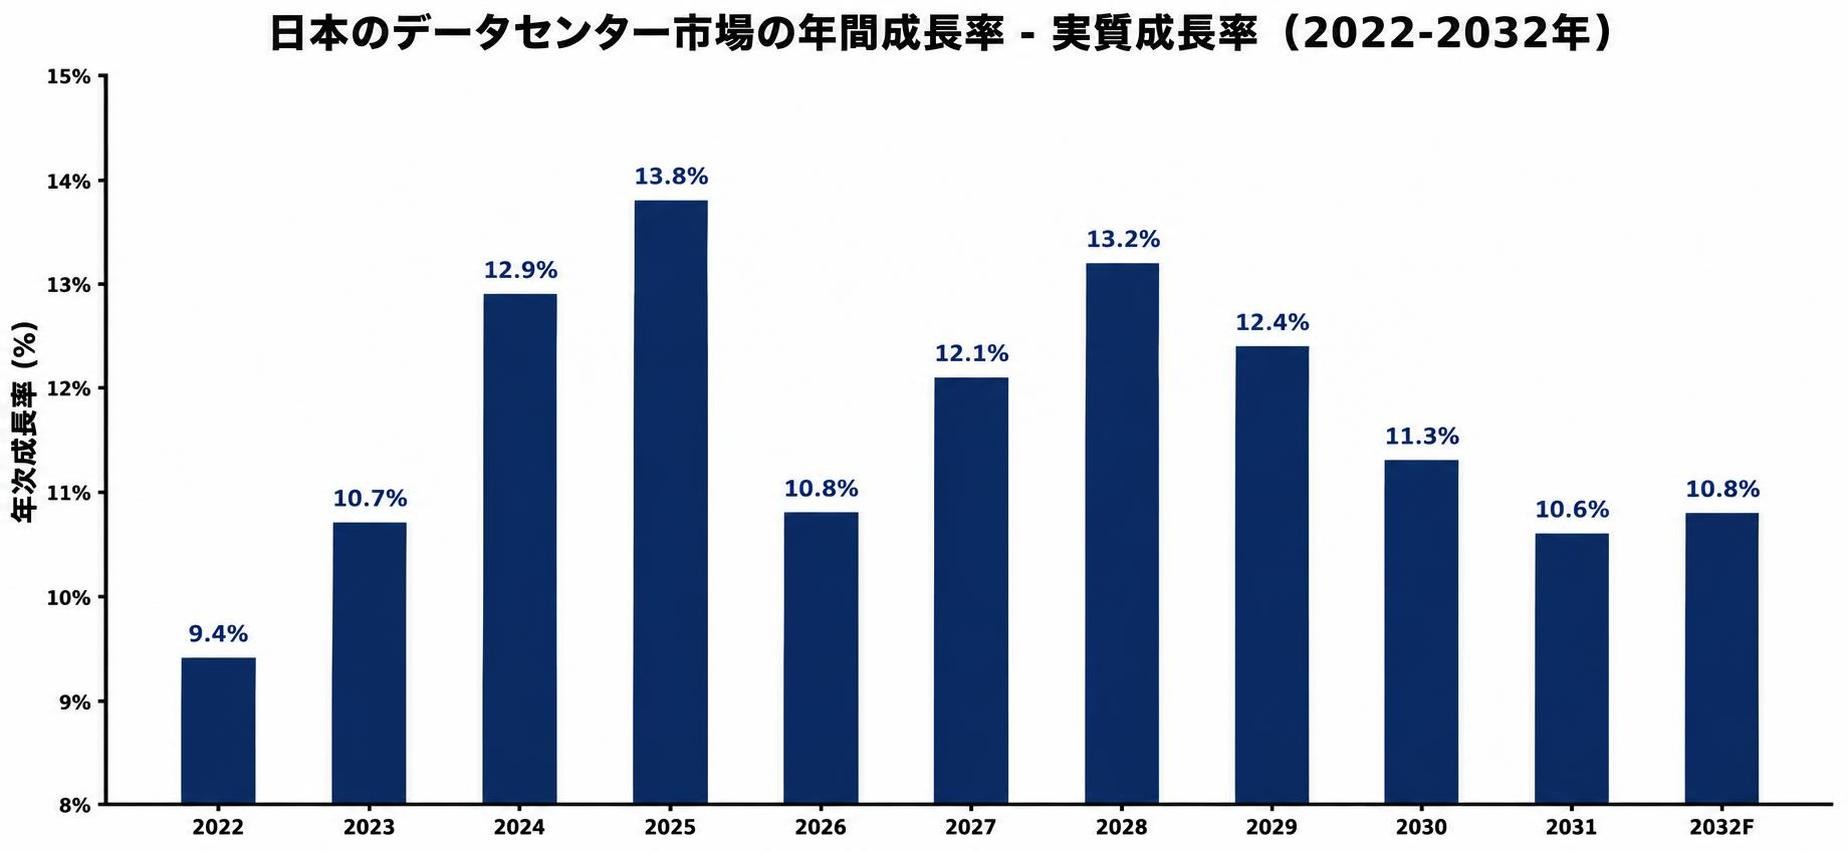
以下の表は、各年の推定年間成長率と、市場パフォーマンスに影響を与えた主な要因を示したものです。
| 年 | 推定年間成長率(%) | 市場の背景 |
| 2022年 | 9.40% | 企業はワークロードをオンプレミスのサーバールームからコロケーションおよびクラウドへ移行し続けましたが、円安により輸入電力設備・冷却設備のコストが上昇しました。 |
| 2023年 | 10.70% | 東京および大阪周辺でのハイパースケールクラウドリージョンの拡張と、地方自治体システムのガバメントクラウドへの移行開始により、キャパシティの消化が進みました。 |
| 2024年 | 12.90% | グローバルなクラウド事業者による複数年にわたる投資のコミットメントと、生成AI学習クラスターの第一波が、印西およびけいはんなでの大規模キャンパス建設を後押ししました。 |
| 2025年 | 13.80% | 高いラック密度を備えたAI対応ホールの稼働開始と、クラウドテナントによる活発な事前リースにより、収益成長は過去最高に達しました。 |
| 2026年 | 10.80% | 東京圏における系統連系の長い待ち行列と建設労働力不足により、複数のキャパシティの引き渡しが遅れると予想され、成長は一時的に鈍化する見込みです。 |
| 2027年 | 12.10% | 遅れていたプロジェクトが、政府や規制対象業界からのソブリンAIおよび国内クラウド需要の高まりと並行して稼働を開始すると予想されます。 |
| 2028年 | 13.20% | 再生可能エネルギーの発電設備に近い北海道および九州の地域キャンパスが稼働を開始し、成長を予測期間のピークに押し上げると予想されます。 |
| 2029年 | 12.40% | 東京の古い施設全般でダイレクト・ツー・チップ方式および液浸方式の液冷への大規模な改修が行われ、機械設備と電気設備への強い支出が持続すると予想されます。 |
| 2030年 | 11.30% | 省エネ法に基づくデータセンターのエネルギー効率基準の強化は、効率的な事業者に有利に働く一方、小規模施設のコンプライアンスコストを引き上げると予想されます。 |
| 2031年 | 10.60% | 設置ベースの拡大とハイパースケールリースをめぐる競争の激化により、価格が圧縮され、収益成長が鈍化すると予想されます。 |
| 2032年 | 10.80% | 主要都市近郊のエッジ拠点に分散されるAI推論ワークロードが、予測期間末の安定した成長を支えると予想されます。 |
注:本レポートに示す市場規模の推計および成長予測は、入手可能な最新の業界データ、政府刊行物、および一次調査の結果を活用した、6Wresearch独自の予測手法に基づいています。
日本のデータセンター市場の概要
日本のデータセンター市場は、ハイパースケールクラウドの拡大、生成AIワークロードの拡張、および中央・地方の政府システムのクラウドプラットフォームへの移行を背景に、急速なキャパシティ増強の局面にあります。需要は、ネットワーク密度と企業顧客への近接性が最も高い東京圏と大阪圏に集中しています。しかし、電力の確保、土地コスト、地震リスクにより、開発事業者は再生可能エネルギー源により近い北海道や九州での新規キャンパスを計画するようになっています。支出は従来型の低密度ホールから、GPUクラスターを支えられる高密度の液冷式施設へと移りつつあり、これにより建設されるメガワット当たりの電気・機械インフラの価値が高まっています。
市場ダイナミクスの影響分析(2026年–2032年)
| 要因 | 種類 | 影響 | 主な影響を受けるセグメント |
| ハイパースケールクラウドおよびAIキャパシティへの投資 | 促進要因 | 高 | IT・通信 |
| ガバメントクラウドへの移行とデータローカライゼーションのニーズ | 促進要因 | 高 | 政府 |
| 高密度GPUラック向けの液冷 | 機会 | 高 | 機械設備 |
| 北海道と九州の再生可能電力に近い地域キャンパス | 機会 | 中 | 電気設備 |
| 東京圏における系統連系の遅延 | 抑制要因 | 高 | 電気設備 |
| 高い土地・建設コスト | 抑制要因 | 中 | ラック |
| 熟練した建設・施設エンジニアの不足 | 課題 | 高 | 機械設備 |
| 耐震性および災害復旧の要件 | 課題 | 中 | BFSI |
日本のデータセンター市場における成長促進要因の評価(2026年~2032年)
以下は、主な促進要因と、それらが日本のデータセンター市場のダイナミクスに与える影響です。
| 促進要因 | 主な影響を受けるセグメント | 重要な理由(根拠) |
| ハイパースケールクラウド投資 | IT・通信 | グローバルなクラウド事業者は、Amazon Web Servicesによる2027年までに2.26兆円を投資する計画や、2024年に発表されたMicrosoftの29億米ドルのコミットメントなど、日本での複数年にわたる投資を発表しており、賃借型および自社構築型のデータセンターキャパシティを直接的に拡大しています。 |
| 生成AIの導入 | 機械設備、電気設備 | GPUクラスターは従来のITワークロードよりもラック当たりで大幅に多くの電力を必要とするため、大容量の配電、UPSシステム、液冷インフラへの投資が増加しています。 |
| 政府のデジタルトランスフォーメーション | 政府 | デジタル庁のガバメントクラウド・プログラムと地方自治体システムの標準化により、公共部門のワークロードが、日本国内でホストされる認定クラウドインフラへ移行しつつあります。 |
| データ主権要件 | BFSI、政府 | 日本の個人情報保護法や業種別の金融ガイドラインは、機密データの保存・処理の方法に影響を与えており、安全な国内データセンターインフラへの需要を支えています。 |
| 地域分散化政策 | 電気設備、ネットワーキング | 東京・大阪以外、とりわけ再生可能エネルギー源の近くでのデータセンター開発を支援する政府の取り組みが、新規キャンパスおよびネットワークインフラの機会を生み出しています。 |
日本のデータセンター市場の需要は、クラウド事業者とAI開発企業が牽引しており、そのキャパシティ要件はキャンパス当たり数百メガワットに達しています。日本企業は従来、ITワークロードの大部分を自社のサーバールームで運用してきたため、これらのワークロードのコロケーションやクラウドへの着実な移行は、市場に長期にわたる成長余地をもたらします。政府のプログラムは第二の需要源となっており、各省庁や自治体が基幹システムを国内クラウドプラットフォームへ移行しています。また、銀行、保険、公共部門におけるデータローカライゼーションへの期待により、この需要の大部分は日本国内に所在する施設から提供される必要があり、これが国内のキャパシティ増強を後押ししています。
日本のデータセンター市場における抑制要因の評価
以下は、主な抑制要因と、それらが日本のデータセンター市場のダイナミクスに与える影響です。
| 抑制要因 | 主な影響を受けるセグメント | 意味するところ(根拠) |
| 電力供給の制約 | 電気設備 | 東京圏で新たな大規模系統連系を確保するには数年を要する場合があり、プロジェクトの工程が遅れ、開発事業者が実績の少ない立地を検討する要因となっています。 |
| 高い土地・建設コスト | 全コンポーネント | 主要都市近郊では適した土地が限られ、資材費や人件費も上昇しているため、データセンターのキャパシティ1メガワット当たりの設備投資が増加しています。 |
| 熟練労働者の不足 | 機械設備、電気設備 | 建設労働者の高齢化と2024年に導入された建設業従事者の時間外労働の上限規制により、プロジェクトの遂行が制約され、工期が長期化しています。 |
| 地震リスク | ラック、消防システム | 免震、構造補強、バックアップ設備により、地震の少ない市場と比べて建設コストおよび運用コストが増加します。 |
| 輸入設備に対する為替圧力 | ネットワーキング、電気設備 | 円安により輸入サーバー、スイッチ、電源設備のコストが増加し、特に固定価格契約において事業者の利益率を圧迫しています。 |
日本のデータセンター市場の課題
日本のデータセンター市場にとって最大の課題は、顧客がキャパシティを求める場所で、十分な電力を期限内に確保することです。印西や東京圏全体の多くのプロジェクトは系統連系の長い待ち時間に直面しており、電力アクセスが良好な地域の拠点でも、新たな光ファイバー経路や現地のエンジニアリングチームが依然として必要です。事業者は、銀行、保険会社、政府機関の顧客から求められる稼働率と耐震性に関する厳しい要求にも応えなければならず、これが設計・試験コストを押し上げています。並行して、脱炭素目標により、事業者はより多くの再生可能電力を調達し、電力使用効率(PUE)を引き下げることが求められていますが、AIワークロードによって総エネルギー消費量は増加しています。
日本のデータセンター市場における新たなトレンド
日本のデータセンター市場の成長を牽引するトレンドには、次のものがあります。
- 液冷への移行: 事業者は、空冷では効率的に対応できないAIラックを支えるため、ダイレクト・ツー・チップ方式や液浸方式の冷却を採用しています。
- ワット・ビット連携: 政策立案者と電力事業者は、電力とデータのインフラを一体的に計画する取り組みを進めており、新規キャンパスを系統容量や再生可能エネルギーの余力がある立地へ誘導しています。
- ソブリンクラウドおよび国内クラウドの成長: 国内事業者は、データを日本国内に留める必要がある政府や規制対象業界向けに、認定クラウドサービスを拡充しています。
- エッジデータセンター: 低遅延のAI推論、自律システム、コンテンツ配信を支えるため、人口集積地の近くに小規模施設が建設されています。
- 再生可能電力の調達: 事業者は、顧客のサステナビリティ要件を満たすため、企業向け電力購入契約を締結し、廃熱の再利用を検討しています。
日本のデータセンター市場における投資機会
日本のデータセンター業界における主な投資分野には、次のものがあります。
- AI対応のハイパースケールキャンパス: クラウドおよびAIテナント向けのビルド・トゥ・スーツ施設は、長期のリース期間と安定したリターンをもたらします。
- 冷却・電源設備の供給: ラック密度の上昇により、液冷システム、大容量UPS、スイッチギア、蓄電池への需要が生まれています。
- 地域のデータセンター開発: 北海道、九州、およびその他の再生可能エネルギーへのアクセスがある地域の拠点は、より低い土地コストと政策支援を提供します。
- 旧型施設の改修: 東京にある古い企業向け施設やコロケーション施設は、新規拠点を建設する代わりに、高密度化と効率の改善に向けてアップグレードすることができます。
日本のデータセンター市場の主要企業トップ5
以下は、市場をリードする主要企業の一覧です。
1. NTT DATA Group Corporation
| 会社名 | NTT DATA Group Corporation |
| 設立年 | 1988年 |
| 本社所在地 | 日本、東京 |
| 公式ウェブサイト | こちらをクリック |
NTT DATAは、グローバルなデータセンター事業を通じて日本最大級のデータセンターポートフォリオを運営しており、東京圏および大阪でAI対応のキャパシティを拡大し続けています。
2. KDDI Corporation
| 会社名 | KDDI Corporation |
| 設立年 | 1984年 |
| 本社所在地 | 日本、東京 |
| 公式ウェブサイト | こちらをクリック |
KDDIは、TELEHOUSEブランドでコロケーションおよび接続サービスを提供しており、接続性の高いデータセンター施設を必要とする企業、通信事業者、クラウド事業者にサービスを提供しています。
3. Equinix, Inc.
| 会社名 | Equinix, Inc. |
| 設立年 | 1998年 |
| 本社所在地 | 米国カリフォルニア州レッドウッドシティ |
| 公式ウェブサイト | こちらをクリック |
Equinixは、東京と大阪で相互接続に重点を置いたデータセンターを運営しており、xScale合弁事業プログラムを通じて日本でのハイパースケールキャパシティを拡大しています。
4. Digital Realty Trust, Inc. (MC Digital Realty)
| 会社名 | Digital Realty Trust, Inc. (MC Digital Realty) |
| 設立年 | 2004年 |
| 本社所在地 | 米国テキサス州オースティン |
| 公式ウェブサイト | こちらをクリック |
Digital Realtyは、三菱商事との合弁事業であるMC Digital Realtyを通じて日本市場にサービスを提供しており、同社は東京および大阪の両地域で大規模なデータセンターキャンパスを運営しています。
5. Internet Initiative Japan Inc. (IIJ)
| 会社名 | Internet Initiative Japan Inc. (IIJ) |
| 設立年 | 1992年 |
| 本社所在地 | 日本、東京 |
| 公式ウェブサイト | こちらをクリック |
IIJは、クラウド、ネットワーク、データセンターのサービスを提供しており、消費電力の削減とキャパシティ増設の迅速化を目的としたモジュール型で省エネルギーの施設も展開しています。
日本のデータセンター市場で導入された政府の取り組み
日本政府は、データセンターを中核的なデジタルインフラと位置づけています。デジタル庁のガバメントクラウド・プログラムは、中央・地方の政府システムを認定クラウドサービスへ移行させており、国内キャパシティに対する公共部門の安定した需要を生み出しています。経済産業省(METI)と総務省(MIC)は、災害リスクを低減し、地域の再生可能エネルギーを活用するため、東京・大阪以外でのデータセンター建設を支援しており、両省は電力計画とネットワーク計画を整合させるワット・ビット連携を推進しています。省エネ法の下で、データセンター事業者は2030年度までにPUE 1.4を目指すエネルギー効率基準の対象となっており、GX(グリーン・トランスフォーメーション)政策の枠組みは、将来のキャパシティ成長を脱炭素化された電力供給と結び付けています。
日本のデータセンター市場の将来展望
日本のデータセンター市場は、AI、クラウド、政府のデジタル化が引き続き需要を押し上げることで、2032年までに価値が2倍以上になると予想されています。成長は、すでに旺盛な顧客需要よりも、事業者が電力、土地、熟練労働力をどれだけ迅速に確保できるかにかかっています。再生可能電力と高い耐震性を備えた、高密度の液冷式キャパシティを提供できる事業者が、最大規模の契約を獲得する可能性が高いとみられます。予測期間中、新規キャパシティのより大きな割合が東京圏の外で建設されると予想され、全国のデータセンターネットワークにおいて地域の拠点がより重要な役割を担うことになります。
市場セグメンテーション分析
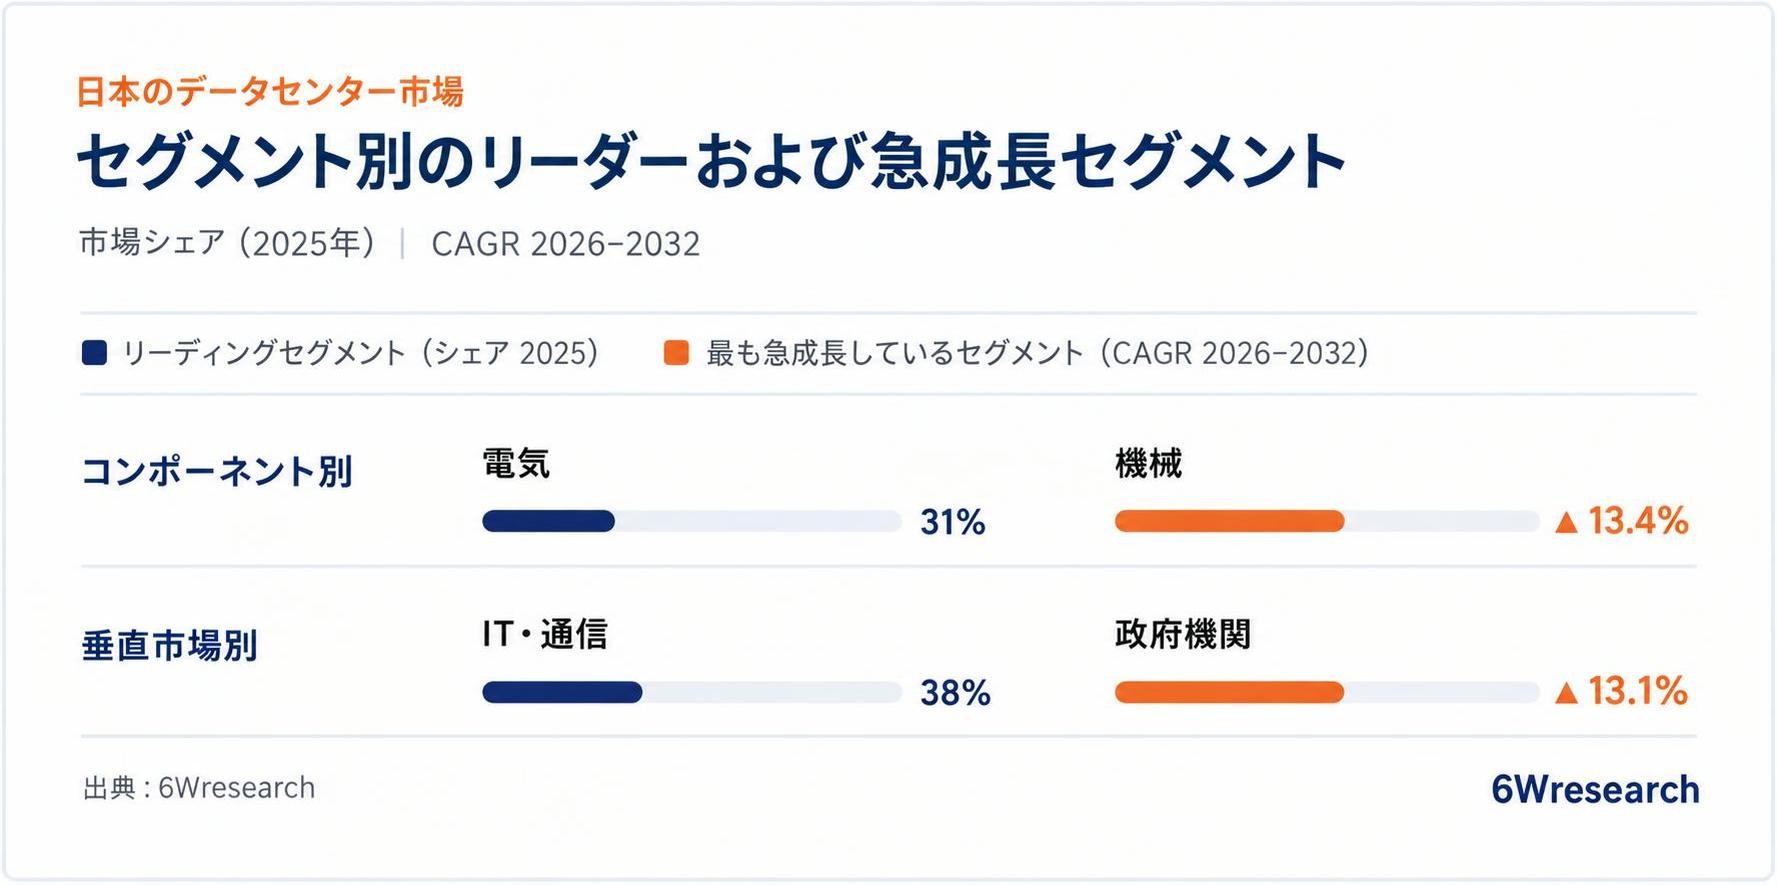
本レポートは、主要セグメントにわたる市場の包括的な調査を提供しています。以下のチャートは、2025年の市場シェアで首位のセグメントと、2026年–2032年のCAGRで最も成長が速いセグメントを示し、続いて各セグメントの詳細な分析を提示しています。
コンポーネント別 – 電気設備が首位、機械設備が最も速く成長する見込み
6WresearchのシニアリサーチアナリストであるSumit Sagar氏によると、電気設備セグメントは、UPSシステム、スイッチギア、発電機、配電ユニットがあらゆる新規施設の設備投資で最大の割合を占めることに加え、日本の事業者が地震や系統のリスクに備えて冗長性を追加で確保していることから、2025年に31%のシェアで首位となりました。機械設備セグメントは、AIラックが空冷からダイレクト・ツー・チップ方式および液浸方式の液冷への移行を促していること、また東京の古い施設がより高い密度に対応するために改修されていることから、2026年–2032年に13.4%のCAGRで最も速く成長すると予想されています。
業種別 – IT・通信が首位、政府が最も速く成長する見込み
IT・通信は、クラウド事業者、通信事業者、AI開発企業が東京圏と大阪圏の新規キャパシティの大半をリースしていることから、2025年に38%と最大のシェアを占めました。政府セグメントは、地方自治体システムのガバメントクラウドへの移行、公共部門のAIプログラム、国民のデータを日本国内に留める必要性に支えられ、2026年–2032年に13.1%のCAGRで拡大すると予測されています。
レポートの主な魅力
- 10年間の市場数値。
- 2022年から2025年までの過去データ。
- 基準年:2025年。
- 2032年までの予測データ。
- 市場に影響を与える主要業績評価指標。
- 今後の主要な動向およびプロジェクト。
レポートの主なハイライト:
- 日本のデータセンター市場の見通し
- 日本のデータセンター市場規模、2025年
- 日本のデータセンター市場の予測、2032年
- 2022年~2032年F期間における日本のデータセンター収益および数量の過去データと予測
- 日本のデータセンター市場のトレンドの推移
- 日本のデータセンター市場の促進要因と課題
- 日本のデータセンターの価格トレンド
- 日本のデータセンターのポーターの5フォース
- 日本のデータセンター業界のライフサイクル
- 2022年~2032年F期間におけるコンポーネント別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間における電気設備別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間における機械設備別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間におけるネットワーキング別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間におけるラック別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間におけるセキュリティシステム別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間における消防システム別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間における業種別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間における銀行・金融サービス・保険(BFSI)別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間における政府別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間におけるIT・通信別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間におけるメディア別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間における小売別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間における製造別の日本のデータセンター市場の収益および数量の過去データと予測
- 2022年~2032年F期間におけるその他別の日本のデータセンター市場の収益および数量の過去データと予測
- 日本のデータセンターの輸出入貿易統計
- コンポーネント別の市場機会評価
- 業種別の市場機会評価
- 日本のデータセンター主要企業の市場シェア
- 技術・運用パラメータによる日本のデータセンターの競合ベンチマーキング
- 日本のデータセンターの企業プロファイル
- 日本のデータセンターの主要な戦略的提言
市場の範囲とセグメンテーション
本レポートでは、以下の市場セグメントについて詳細な分析を提供しています。
コンポーネント別
- 電気設備
- 機械設備
- ネットワーキング
- ラック
- セキュリティシステム
- 消防システム
業種別
- 銀行・金融サービス・保険(BFSI)
- 政府
- IT・通信
- メディア
- 小売
- 製造
- その他































